花呗套现现象探秘
花呗套现,这一现象在过去几年内迅速蔓延,并引发了广泛的关注与争议。它并非一个独立产生的行为,而是金融科技发展、支付方式变革以及社会经济结构变化共同作用的产物。要理解花呗套现的本质,首先需要认识到花呗的独特设计——其“虚拟资金”概念。花呗并非用户实际拥有的现金,而是支付宝平台提供的一项信用支付服务。用户通过绑定银行卡,在花呗账户中可以进行消费和转账,但实际上资金始终在支付宝的账户中,用户在使用花呗时,实际上是在使用支付宝提供的信用额度。这个“虚拟资金”的设计,在一定程度上降低了用户使用门槛,加速了支付的普及,也为套现行为提供了可能。用户可以利用花呗的虚拟性,快速变现自己的资金,实现短期的利润增长。这种模式的出现,依赖于对金融产品理解的偏差,以及对风险控制的漏洞。
花呗套现的出现并非偶然,而是多种因素叠加的结果。一方面,移动支付的迅猛发展,尤其是以花呗、余额宝为代表的金融科技产品的普及,极大地改变了人们的消费习惯和资金流动模式。移动支付的便捷性吸引了大量用户,也让一部分人开始尝试利用金融产品进行快速获利。另一方面,监管的滞后以及对金融科技产品的风险管理不足,也为套现行为提供了滋生的土壤。早期,支付宝对花呗的风险控制措施相对宽松,用户可以相对容易地申请到高额的信用额度,而套现行为则能够利用这一漏洞,快速变现。此外,社交媒体的传播效应也加速了花呗套现的蔓延,通过网络平台,套现行为得以迅速复制和推广,吸引了更多人参与其中。
要追溯花呗套现现象的根源,不难发现它与传统金融体系的转型密切相关。传统金融机构的风险控制和信贷审批流程相对复杂,效率较低,这在一定程度上刺激了金融科技产品的兴起。花呗的出现,正是为了解决传统金融体系的痛点,它以更快的速度、更低的成本、更灵活的方式,满足了用户对支付和金融服务的需求。然而,这种快速发展也带来了新的风险,而花呗套现的出现,正是这些风险的集中体现。更深层次的原因在于,社会经济结构中的一些弱势群体,对金融知识的认知不足,容易被高收益的投资项目所吸引,从而盲目参与套现行为。
随着监管的日益加强以及反欺诈技术的不断完善,花呗套现的规模正在逐渐萎缩。支付宝和监管部门采取了一系列措施,包括加强风控、限制套现行为、以及通过技术手段进行监控。尽管如此,花呗套现的根源并未完全消除,它仍然是一个需要持续关注和应对的社会问题。解决这一问题需要从多个方面入手,包括加强金融知识普及、完善监管体系、提升风险意识,以及推动金融科技产品的健康发展。花呗套现的案例,也提醒我们,金融科技的发展需要与社会伦理、法律法规紧密结合,确保金融服务的安全、稳定和可持续发展。
相关文章
取现额度突然消失怎么办?
面对“白条取现额度没了”的情况,用户往往会感到困惑和无助。首先需要明确的是,取现服务作为一种短期资金解决方案,在满足用户的紧急需求上有着不可替代的作用。然而,当这一额度被限制或消失时,背后的原因值得深...
如何提升分期乐额度
面对分期乐额度偏低的问题,许多用户可能会感到困扰。首先,我们需要明确提升额度的策略与方法。一般来说,分期乐的信用额度主要受到用户信用历史、还款记录、消费行为等多方面因素的影响。因此,提升额度的关键在于...
当前黄金价格:多因素博弈下的波动分析
当前黄金价格的波动正受到多重宏观因素的交织影响,其中美联储货币政策的转向节奏成为核心变量。随着美国通胀数据持续回落至3%附近,市场对加息周期结束的预期不断强化,但美联储官员关于“渐进式宽松”的表述又引...
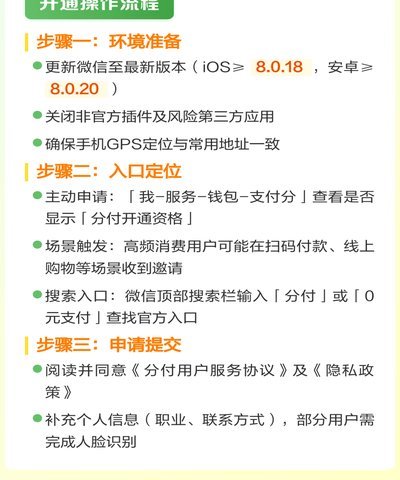
分付套现:风险与流动性之争
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流...
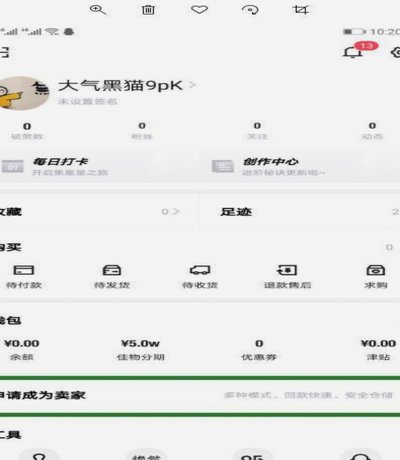
如何在得物App申请额度
得物App的额度申请,是众多用户关心的核心问题。与其简单罗列步骤,不如从用户需求出发,深入探讨其背后的逻辑和影响。 许多人渴望通过额度提高购物体验:一次性购买心仪商品,无需频繁分期付款;借助“分期”功...
得物分期轻松购:详细步骤全解析
进入21世纪,随着互联网的飞速发展和移动支付技术的进步,消费者对于商品的选择与消费方式有了更多样化的体验。特别是在当下追求个性化的消费环境中,“得物”作为国内知名的潮流电商平台之一,其提供的“佳物分期...