揭秘分期乐购物额度背后的取现陷阱
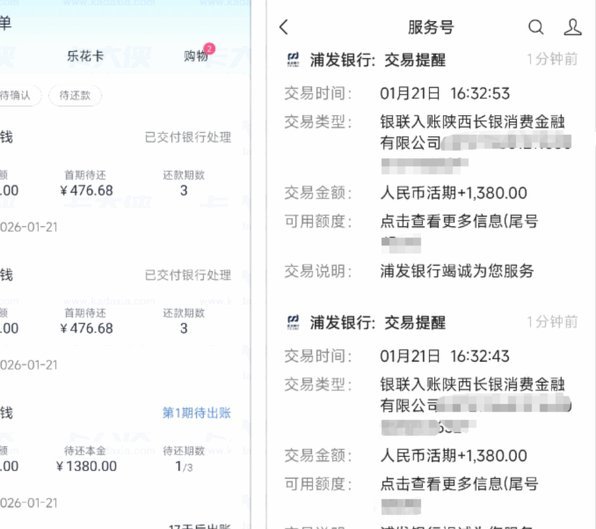
分期购物额度本质上是一种信用授权而非实物资金预支,其运作机理依托于商家对消费者的信用评估模型和支付平台的生态循环。当用户获得“分期乐购物额度”时,实际上获得的是平台对消费行为的信用背书,购买行为是在建...
拍拍贷资金提取实用技巧
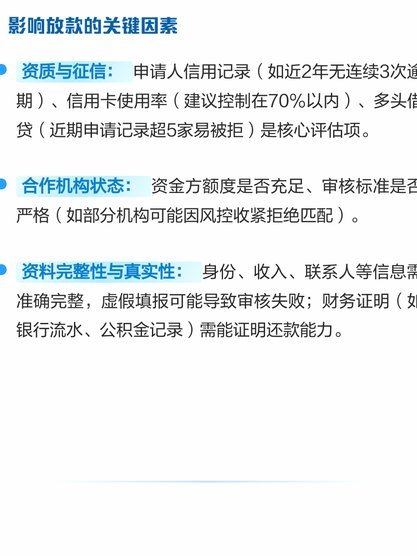
近年来,关于如何合法且有效地从金融产品中提取资金的话题备受关注。以“拍拍贷”为代表的P2P借贷平台一度成为许多投资者的首选,但随着行业整顿和风险防控升级,“拍拍贷”的模式也经历了重大调整。在探讨如何安...
得物余额为何提不出来?深度解析提现的隐藏门槛和机制
得物平台的余额提现困境折射出电商资金池运作的复杂性。用户发现余额无法转为现金,往往源于平台对资金流的多层管控机制。得物作为潮流电商,其账户体系并非简单的银行账户映射,而是嵌套着第三方支付渠道、平台自有...
拆解大额支出的金融逻辑
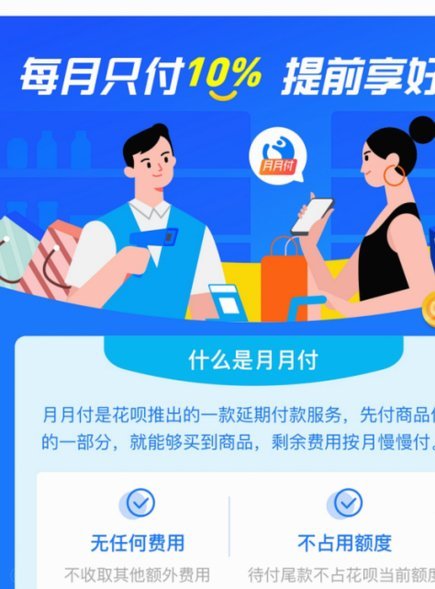
月付支付的本质,是将一次性大额支出拆解为跨越时间维度的现金流重组。它并非简单的账期延长工具,而是消费场景中资金使用权的让渡协议。用户以信用为抵押,换取当下支配高价值商品或服务的权利,同时将还款压力均匀...
微信分期额度回收
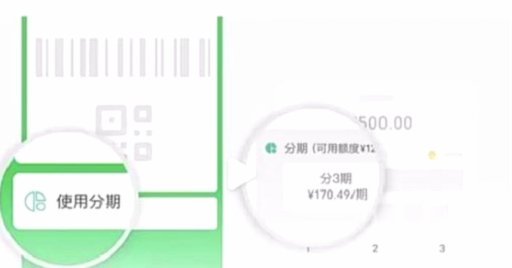
微信分期额度回收,表面上看是用户主动降低消费负担的工具,但其实是一个复杂的市场生态系统。用户并非单纯出于财务需求进行回收,更像是对自身消费习惯和未来预期的调整。随着分期业务的成熟,用户逐渐意识到分期并...
花呗:先享后付的消费信贷产品
花呗,作为蚂蚁金服旗下的消费信贷产品,其核心功能是为用户提供先消费后付款的服务,用户可以享受“先享后付”的购物体验。这一产品不仅广泛应用于电商购物,还覆盖了线下商家,如餐饮、娱乐等多个消费场景,极大地...
白条加油额度提现指南
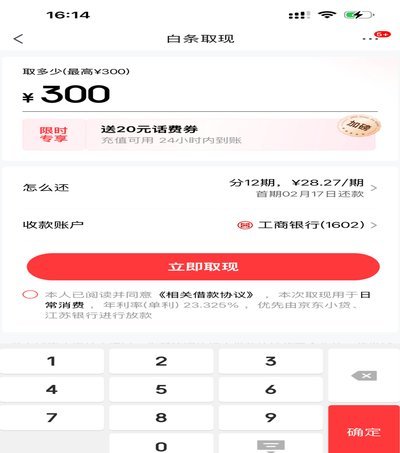
关于“白条的加油额度怎么提现”的问题,其实涉及到两个层面的操作步骤。首先需要明确一点,“白条”是蚂蚁金服推出的一种信用支付工具,并不是可以直接用于燃油购买的优惠券或电子礼品卡形式的存在。用户在使用白条...
得物提现难:身份、卡片、风控背后的真相
得物钱包的提现与银行卡绑定,本质上并非单纯的支付链路连接,而是一场严密的金融风险控制逻辑与用户流动性需求之间的博ura。当用户遭遇“无法绑定”或“提现失败”时,核心矛盾往往不在于操作步骤的繁琐,而在于...
花呗分期套现,真有风险吗?
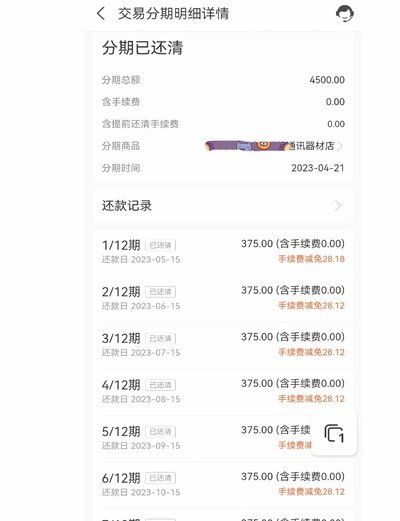
花呗分期模式本质上是一种基于信用评级的信贷便利工具,其风险爆发点在于用户将其功用误解为无成本的资金周转。所谓“套现”(利用分期功能进行资金回笼)的行为,绝非简单的财务操作,而是在金融逻辑层面建立了一个...