分付套现:风险与流动性之争
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流需求时,这种闭环便产生了裂缝。所谓的“套出来”,并不是某种技术上的突破,而是利用支付结算系统的逻辑漏洞,通过虚构交易流程,将原本只能用于消费的信用额度转化为可提现的现金资产。这种行为的背后,是用户对即时流动性的渴望与支付平台风控约束之间的激烈博弈。
深入拆解这些“套现”路径可以发现,其核心逻辑在于通过第三方商户作为中转站。常见的操作手段包括模拟线下扫码消费、虚构服务类订单或利用特定的小额支付链路。这些所谓的“中介”或“服务商”,实际上是利用了支付体系中“交易即结算”的逻辑与信息差。他们通过建立一套看似合规的交易流水,掩盖资金流向的真实目的,将信用额度通过商户端的收款账户进行“清洗”。这种操作不仅依赖于对支付规则的深度拆解,更建立在一种极其脆弱的、基于欺诈式交易的伪装之上,其运作模式极易受到支付链路变动的影响。
然而,这种看似便捷的资金转换,背后隐藏着极高的成本溢价与金融陷阱。任何能够完成信用额度转化的路径,其手续费率都远超正规金融产品的利率水平。这种高昂的成本并非简单的服务费,而是涵盖了资金风险、技术成本及违规操作成本的综合溢价。用户在追求即时流动性的同时,往往忽略了这种“利息”的复利效应。这种不透明的定价机制,使得使用者极易陷入债务螺旋,甚至可能遭遇“资金被扣留”或“中介跑路”等二次伤害。这本质上是一场风险不对称的赌博,用户承担了几乎所有的信用坏账风险与资金损失风险。
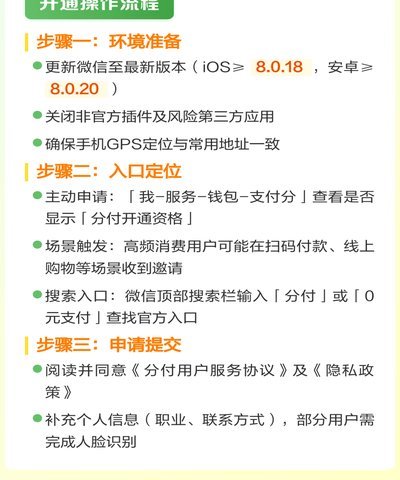
从监管与风控的视角来看,这种行为正在面临前所未有的技术围剿。微信支付等大型支付平台早已引入了基于大数据和机器学习的行为特征识别系统。通过分析交易频次、商户类别、地理位置关联度以及资金流转路径的异常波动,平台能够精准捕捉到那些不符合真实消费逻辑的“伪交易”。一旦被判定为异常,不仅面临额度被封禁、信用分下降的后果,更可能触发银行端的风险预警,导致支付账户乃至关联银行卡的全面冻结。这种游走在法律边缘的行为,最终的结局往往是信用资产的毁灭与个人金融信用的彻底崩塌。
相关文章
白条资金提现:风险与合规指南
近期,一些用户对如何将信用卡白条资金取出进行了探讨。实际上,“套现”行为不仅违反了平台的服务条款和法律法规要求,还存在较大的风险隐患。 首先,银行或第三方支付机构针对“白条”的设计初衷是为用户提供...
携程“拿去花”:旅行资金从何而来?
携程里的“拿去花”是其信用卡的一种产品名称,具体指的是一种消费信贷服务。用户可以在支付旅行费用时申请使用“拿去花”,这是一种可以循环使用的信用额度,主要用于个人消费或旅行预订,尤其在紧急情况下提供了资...
秒到账的购物新方式
得物分期付的“秒套现”并非简单的短期内将商品变现,而是一种基于平台信用、商品价值以及消费者行为习惯的巧妙运作策略。传统的“秒卖”概念往往侧重于短时间高频的交易,而得物分期付则更强调的是利用分期付款的特...
分期乐延期还款全攻略
分期乐的延期还款并非简单的“推迟”,而是涉及多方因素的复杂考量,需要用户对自身财务状况进行全面的评估。首先,理解分期乐的延期还款机制至关重要。该平台提供的延期服务并非无限制,而是基于“信用风险评估”这...
提升花呗额度的小技巧
近年来,越来越多的消费者开始使用“花呗”(白条是其早期版本)进行在线购物和消费。但有时用户会遇到额度不够的问题。那么,如何有效提升“白条”额度呢?首先,需要明确的是,白条额度的提升并非一蹴而就,它依赖...
携程拿去花额度提现规则最新解析
携程拿去花额度的提现机制近期出现显著调整,核心变化在于额度性质的重新定义。根据2023年第四季度平台更新,原有积分兑换现金功能被拆分为"即时提现"与"周期结算"两类。前者仅限特定高净值用户,需满足年度...