美团生活费:套还真的危险?
很多人将美团生活费的“套还”视为一种维持现金流的财务手段,试图通过借新还旧来维持账面上的资金流动性。然而,这种行为在本质上并非资产的盘活,而是一种极具迷惑性的“债务搬运”。当你试图通过频繁的提现与还款来维持额度可用时,你并没有在减少债务总量,而是在不断地通过支付利息和手续费来维持一个虚假的资金假象。这种操作忽略了资金的时间价值,实际上是在用未来的购买力去填补当下的信用漏洞,是一种极其危险的财务自欺行为。
必须意识到,美团这类互联网金融产品背后运行着极其精密的风控模型。所谓的“套还”行为,在算法眼中并非灵活的资金调度,而是典型的“资金饥渴”信号。大数据系统会实时监控资金流向与还款频率,一旦识别到短时间内频繁提现又归还的异常模式,风控引擎就会自动将其标记为高风险特征。这种行为极易触发额度缩减甚至降额停贷的惩罚机制。平台并不关心你是否完成了还款,它更在意的是你的还款行为是否反映了信用质量的恶化和资金链的脆弱。
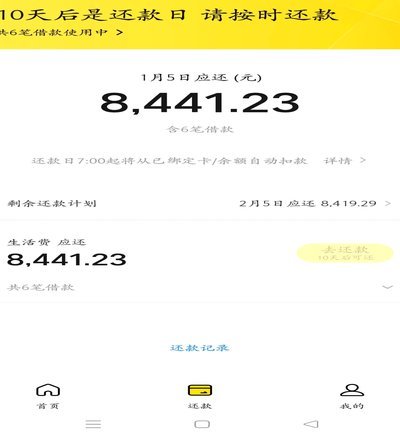
从成本角度分析,每一轮“套还”都在制造无形的资金流失。互联网信用贷款的利息与服务费虽然单看比例看似不高,但在循环往复的操作中,这种“摩擦成本”会呈现规模化的消耗。每一次的资金调度,本质上都是在支付一笔额外的溢价。如果无法通过正向的经营或劳动收益来覆盖这部分摩擦损耗,那么债务的底盘会变得越来越沉重,原本用于消费的额度,最终会演变成一个不断自我膨胀的利息黑洞,导致使用者陷入越还越多的财务困境。
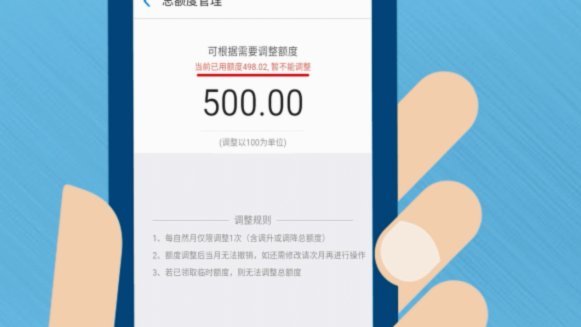
最终,这种操作会导致信用价值的彻底坍塌。信用本质上是一种关于“确定性”的契约,而频繁的套还行为破坏了这种确定性,使你的信用画像变得支离破碎。当额度因为风控预警而缩减时,原本依赖的“流动性支撑”会瞬间断裂,届时面对的是无法通过套还来维持的债务缺口。这种从“灵活调度”到“流动性枯竭”的转变通常是不可逆的,它不仅是财务上的危机,更是个人信用资产的毁灭性打击。
相关文章
如何快速提取花呗二维码收款金额?
在数字经济蓬勃发展的今天,支付宝的“花呗”已成为广大消费者日常购物的重要支付工具。而对于商家而言,通过花呗二维码完成收款后,如何将这笔资金提取出来则是一个关键问题。本文将深入探讨花呗二维码收款的提现机...
分期付款能否说停就停:法律与协商的边界
### 分期可以取消吗? 许多人面对消费冲动或急需资金时,选择分期付款。然而,一旦开始分期,是否意味着无法回头?答案显然是否定的,但取消分期并非易事,背后涉及法律、合同、信用记录等多重因素。要理解分...
鹿优选提取工艺详解
### 鹿优选提取的关键步骤与技术考量 鹿优选作为一种高价值的生物活性成分,其提取过程涉及多个关键步骤和复杂的技术考量。首先,原料的选择至关重要。优质的鹿茸或相关组织必须经过严格的筛选标准,包括外观...
白条套7000的真正费用解析
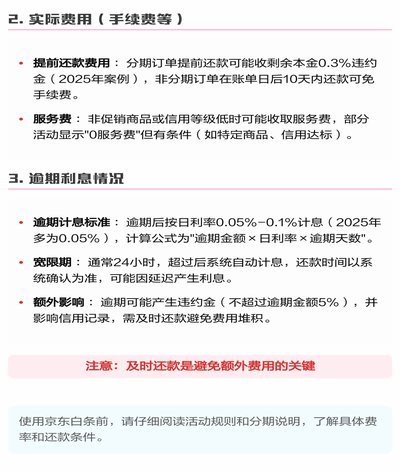
“白条套7000”这个现象,实际上反映了当代消费金融的独特运作模式,也蕴含着一套复杂且常常被忽视的费用体系。简单粗略地将“白条”与“7000”联系起来,去询问“手续费多少”,本身就带着一种误导性的简化...
白条额度:如何提高你的可用额度
白条额度,近年来成为消费者日常生活中一个重要的金融工具。它像一把钥匙,可以打开购物的便捷之门,但想要获得这把钥匙,却并非一蹴而就。借出白条额度实际上是一种信用评估的过程,平台会根据你的消费记录、收入状...
得物现金账户的秘密:用户行为如何创造价值?
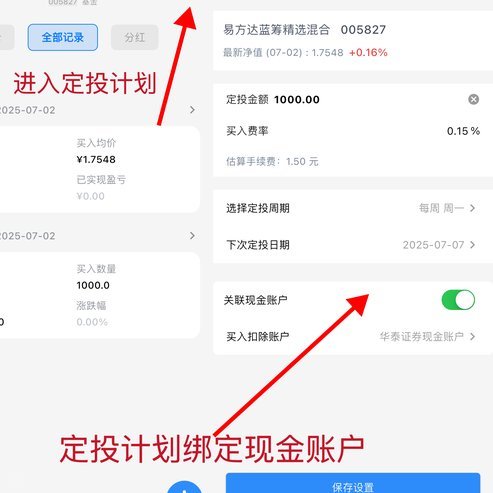
得物现金账户,在众多电商平台生态中,代表着一种独特的价值交换机制,它超越了传统的“购物-支付-收货”流程,构建了一个基于用户行为、商品评价以及实际交易的信用体系。理解它的意义,关键在于审视得物的核心商...