鹿优选:精准优惠升级你的购物体验
鹿优选折现模式的出现,无疑是对传统电商平台商业模式的一次冲击。它打破了单纯依靠商品售价利润的模式,将注意力集中在用户交易数据和行为分析之上。这个模式的精髓在于,通过精准的算法,预测用户对特定商品的购买意愿,并根据用户画像和历史行为,定制化地提供折现优惠。这使得用户获得更优惠的价格,同时为平台带来了更高的用户粘性和交易转化率。
然而,鹿优选折现模式的成功并非一蹴而就。它需要平台拥有庞大的用户数据和先进的算法模型,才能准确预测用户的需求和行为。此外,还需要建立完善的商品分类和推荐机制,将最合适的商品精准地推荐给目标用户,才能提高用户体验和促成交易。否则,过度依赖折现优惠可能会导致用户对商品本身的认知淡化,甚至形成“买到便宜的”消费心理,损害平台的品牌价值。
鹿优选折现模式的长期发展,更需要注重用户体验和个性化定制。单纯依靠算法预测的折现方式,可能无法满足用户日益增长的个性化需求。未来,平台需要更加注重用户情感和需求的理解,提供更精准、更个性化的服务,例如根据用户喜好推荐商品、提供个性化的消费建议等。同时,平台也需要关注用户数据的安全性和隐私保护,建立可信赖的用户生态系统,才能赢得用户的长期信任和支持。
鹿优选折现模式的成功,不仅体现在商业模式上的创新,更体现了对用户需求的精准洞察和个性化服务的追求。未来,鹿优选折现模式的发展方向,将会更加注重用户体验和数据安全,打造更加人性化、高效的电商平台生态。
相关文章
逾期不还鹿优选先享卡的后果有多严重?
信用记录受损是首要风险。鹿优选先享卡作为金融工具,其还款行为直接关联个人征信系统。逾期记录将被纳入央行征信数据库,形成负面信用标签。这种标记不仅影响未来贷款审批,更可能波及信用卡额度调整、房贷利率评估...
一键享额度,花卡即时到账
“羊小咩享花卡额度秒到”这一现象,背后并非单纯的营销噱头,而是金融科技、消费行为和数据技术的深度融合产物。简单地将它归结为“秒到”二字,忽略了其支撑的复杂逻辑。首先,羊小咩(或其他类似品牌的)通常采用...
携程拿去花:如何主动还款更省心?
携程拿去花的主动还款机制本质上是用户对信用额度的主动管理行为。通过APP内还款入口或客服通道发起还款时,系统会实时校验账户余额与还款金额的匹配度。值得注意的是,主动还款的触发点往往存在于消费后7-15...
便荔卡包借贷体验如何?
随着金融科技的迅猛发展,人们获取资金的方式也日益多样化。便荔卡包作为一种新兴的互联网金融产品,在市场上迅速获得了关注和使用群体的认可。它不仅提供了便捷的资金周转服务,还通过智能化的风险控制体系来保障用...
分付能转微信零钱吗?路径解析
近期,关于“分付是否可以提现到微信零钱”的讨论热度不减。首先需要明确,“分付”是蚂蚁金服推出的一款消费金融服务产品,与支付宝紧密相关;而“微信零钱”,则是腾讯公司提供的支付工具之一。因此,直接将“分付...
分付套现:风险与流动性之争
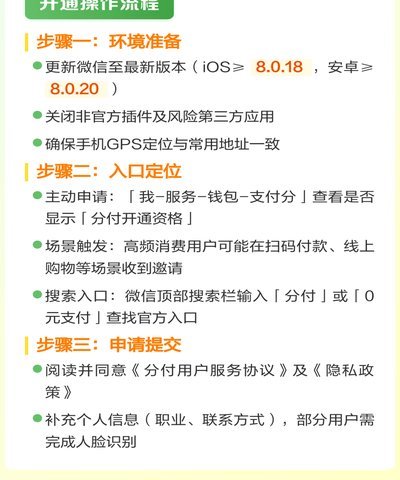
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流...