揭秘美团月付额度提升技巧
美团月付,原本设计作为方便用户便捷消费的手段,如今却因为其潜在的信用额度,以及相对宽松的激活条件,衍生出不少“套路”。这种现象并非简单的薅羊毛,而是根植于用户对于消费信用的理解偏差,以及平台风险控制机制的相对滞后。想要理解“自己套”月付,需要明确的是,并非指规避系统审核,而是指在满足平台基本规则的前提下,通过策略性行为来提高月付额度上限,甚至可能获得一些额外的权益。这本质上是一种对规则边界的试探,考验的是对用户行为分析和平台风控算法的理解,而非单纯的恶意作弊,后者一旦触及红线,后果将远比预期严重。关键在于,平台始终保留着最终判断的权力,任何策略都存在失效风险。
最常见的“套”月付方法之一,是利用用户行为的多样性来迷惑系统。美团的月付额度并非一成不变,而是动态调整的,它会根据用户的历史消费记录、支付习惯、以及在美团生态内的活跃度来评估风险。因此,如果一个用户主要以小额、零散的消费为主,月付额度往往会受到限制。而通过有意识地进行一些大额消费(如餐饮、电影票等),并保持在美团平台上的高频使用,例如频繁使用外卖、团购、跑腿等功能,可以有效提升系统对该用户活跃度的评估,从而可能提升月付额度。当然,这种提升并非立竿见影,需要一个积累过程,并且避免短期内的大幅波动,否则反而会触发风控。此外,避免频繁地更换设备和网络环境进行支付,有助于维护账户的稳定性。
另一个值得关注的策略在于利用美团的多重身份系统。美团账号的信用记录是共享的,但不同身份的账号之间存在一定的隔离性。比如,关联多个美团家庭号,并对这些家庭号进行“喂养”,通过在每个家庭号中进行消费,让系统认为用户拥有更广泛的消费场景和更高的信用水平,进而影响主账号的月付额度。这种方法风险相对较高,因为美团对家庭号的关联和管理有严格的规定,如果出现虚假关联或过度操作,容易被判定为违规行为,甚至可能导致账号被封禁。因此,务必谨慎操作,确保每个家庭号的真实性和活跃度,并且避免过度关联,分散风险。
值得强调的是,
平台风控的迭代也是影响“套”月付策略有效性的重要因素。过去可能有效的方法,现在可能已经失效。美团会根据数据反馈,调整对用户行为的评估标准,对异常行为进行精准识别。例如,如果大量用户通过类似的方式提升月付额度,平台会迅速调整算法,降低这些行为的收益,甚至直接对相关用户进行限制。因此,想要持续“套”月付,需要不断学习,观察平台动态,并及时调整策略。但这本身就构成了一种“博弈”,考验着双方的智力水平和资源投入。更重要的是,这种博弈的意义本身就值得怀疑,毕竟时间成本和潜在风险往往大于收益。
最终,理解“美团月付怎么自己套”的真正意义,并非在于如何绕过平台规则,而是在于理解平台对用户行为的评估机制。通过了解这些机制,我们可以更理性地规划自己的消费行为,并在符合规则的前提下,最大限度地利用平台的优惠政策。与其花费精力在“套路”上,不如专注于在美团生态内创造真实的价值,提升自己的信用等级,从而获得更合理的月付额度,以及更好的消费体验。这才是可持续发展的方式,也是对自身负责的态度。
相关文章
如何巧妙利用花呗避免债务累积
花呗的使用逻辑建立在信用评估与消费行为的动态平衡上,其核心价值在于通过分期支付缓解短期资金压力。用户若想优化使用效率,需关注账单日与还款日的周期差异。例如,部分用户通过跨周期消费实现资金周转,但需注意...
花呗套现,封号风险有多大?
花呗作为信用支付工具,其核心逻辑建立在消费场景与信用评估的闭环中。当用户通过第三方平台或线下商户将花呗额度转化为现金时,实质上打破了平台设计的交易链条。支付宝的风控系统会通过多维度数据监测交易行为,包...
携程拿去花:如何主动还款更省心?
携程拿去花的主动还款机制本质上是用户对信用额度的主动管理行为。通过APP内还款入口或客服通道发起还款时,系统会实时校验账户余额与还款金额的匹配度。值得注意的是,主动还款的触发点往往存在于消费后7-15...
当前黄金价格:多因素博弈下的波动分析
当前黄金价格的波动正受到多重宏观因素的交织影响,其中美联储货币政策的转向节奏成为核心变量。随着美国通胀数据持续回落至3%附近,市场对加息周期结束的预期不断强化,但美联储官员关于“渐进式宽松”的表述又引...
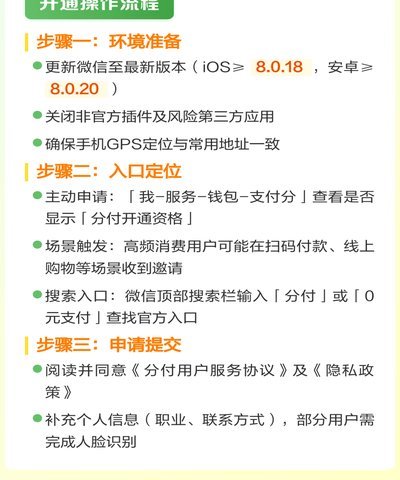
分付套现:风险与流动性之争
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流...
花呗安全套现指南:如何规避风险?
花呗的套现功能,如同一个双刃剑,既能为资金周转提供便利,也潜藏着巨大的风险。对于那些需要短期资金支持的个体,例如自媒体人、电商小店运营者,花呗的“即时到账”特性确实具有吸引力。然而,如果缺乏对风险的有...