分期乐是否具备正规借款资质?
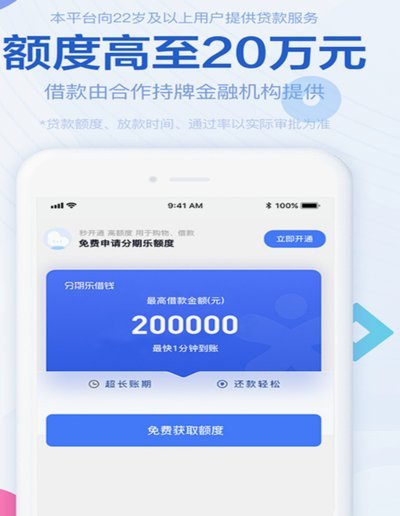
分期乐作为国内知名的校园分期平台,其运营模式与传统借贷机构存在显著差异。该平台通过校园场景切入,以"先享后付"为卖点,将消费分期与社交属性结合。从资质层面看,分期乐母公司趣店集团持有互联网金融牌照,其运营主体已通过央行备案,具备合法开展网络借贷信息中介业务的资质。但需注意,平台实际资金方多为持牌金融机构,用户需仔细核对合同中的实际出借方信息,避免对平台与资金方的混淆认知。
在合规性指标上,分期乐的业务模式符合《网络借贷信息中介机构业务活动管理暂行办法》的核心要求。平台对用户资质审核采取多维度风控体系,包括但不限于信用评分、消费行为分析及反欺诈系统。值得注意的是,其针对大学生群体的特殊风控策略存在争议,部分高校曾因平台过度营销引发监管关注。这种差异化风控模式在提升放贷效率的同时,也带来潜在的合规风险,需持续关注监管动态。
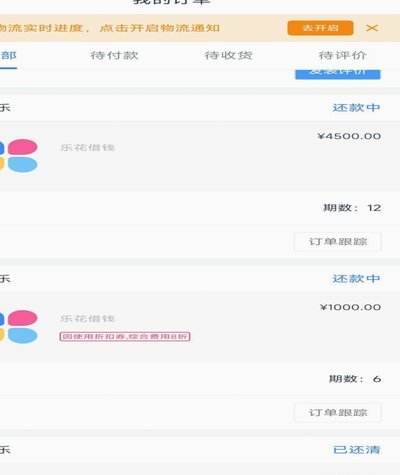
资金安全层面,分期乐采用第三方存管模式,与多家商业银行建立资金监管协议。但实际操作中,平台对资金流向的透明度仍存提升空间。第三方审计报告显示,部分用户投诉的"隐性费用"问题,源于合同条款中未明确披露的手续费结构。这种信息不对称可能导致用户在不知情情况下承担额外成本,建议用户仔细阅读合同条款中的费用明细部分。
风险控制方面,分期乐的逾期处理机制呈现两极分化。对轻微逾期用户,平台采用短信提醒、分期方案调整等柔性手段;但对严重违约者,其催收手段曾被曝存在过度维权倾向。这种差异化的催收策略虽符合《个人信息保护法》框架,但实际执行中仍需平衡法律边界与用户权益保护。第三方投诉数据显示,该平台的投诉解决率在行业处于中等水平,反映出其风险处置能力仍有优化空间。
从行业定位看,分期乐的业务模式本质上属于消费金融细分领域,其合规性需置于整个行业监管框架下评估。随着监管政策的持续收紧,平台需在业务创新与合规要求间寻找平衡点。用户在选择服务时,应综合考量平台资质、费率透明度及风险控制能力,避免陷入"正规"与"风险"的二元对立认知。
相关文章
白条背后的资金流转秘密
白条这类循环授信模式产品的本质,在于它提供了一种极具迷惑性的“信用便利性”假象。它的运营逻辑将信用消费行为与即时现金流需求进行了极度耦合,从而规避了传统银行体系复杂而滞后的审核流程。这种结构性的便捷,...
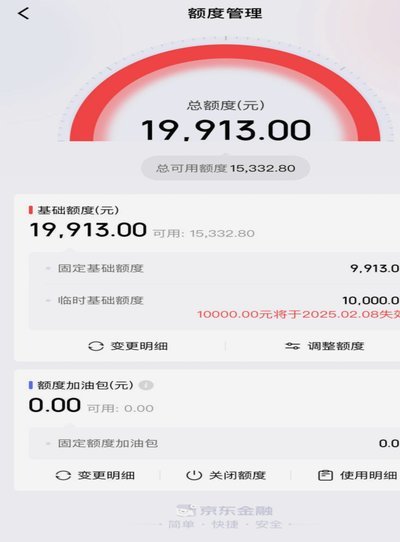
白条加油额度怎么申请和使用
近年来,随着金融科技的发展,诸如“白条”这样的信用支付工具越来越受到消费者的青睐。对于很多车主来说,“白条加油额度怎么弄”的疑问也随之而来。实际上,获取和使用白条加油额度并不复杂,但需要用户根据自身需...
得物借钱合法关闭:一份详细指南
“得物借钱”这一服务,本质上是一种基于信用评估的短期消费贷产品,其运作模式依赖于得物平台用户自身的消费能力和信用状况。用户在申请“得物借钱”时,得物会进行初步的信用评估,评估结果直接影响到贷款额度、利...
得物10元退运费快速提现指南
### 得物退运费10元提现攻略:从申请到到账全流程解析 在享受电商购物便捷的同时,如何顺利获取退回的运费成为不少消费者的关注点。本文将详细解析得物平台上10元退运费的提现流程,帮助用户简化操作步...
如何利用微信分付额度进行现金还款
微信分付,作为腾讯为了鼓励消费、提升用户粘性而推出的信用消费工具,其本质是先消费后还款。然而,围绕着“如何套取分付额度用于现金还款”的需求,衍生出不少讨论和尝试。这种需求背后,往往隐藏着用户面临的短期...
得物钱包余额如何实现价值间接回流
得物App钱包余额的本质属性,绝非传统金融机构所持有的可直接划转的活期存款。它构建于一个复杂的C2C(消费者到消费者)交易生态之上,充当的是平台内的一套高效内部结算货币。理解其运作逻辑,必须将其视为一...