京东白条提现功能现状:现在还能提现金吗?真的安全吗?
京东白条提现功能的存续状态与用户认知存在明显偏差。根据2023年第三方支付平台监测数据显示,京东白条官方渠道已全面取消提现功能,仅保留购物支付、账单分期及额度管理等核心服务。部分用户误以为存在提现通道,实则源于早期版本遗留的第三方支付接口,此类接口因违反平台合规要求已于2022年Q4被强制关闭。当前京东白条的金融属性已从消费信贷转向信用支付工具,其资金流转完全依托京东金融体系,不存在独立提现场景。
第三方平台声称的"京东白条提现"服务多为诈骗套路。这些平台通常以"快速提现""免息转账"等话术诱导用户,实则通过伪造京东官方页面骗取用户支付密码或验证码。2023年公安部通报的典型案例显示,此类诈骗团伙通过非法获取用户身份信息,模拟京东白条账单页面实施钓鱼攻击,导致超2000名用户遭受财产损失。值得注意的是,这些非法平台往往利用用户对京东白条功能的误解,制造"灰产"服务假象,其操作流程与正规金融业务存在本质区别。
从金融安全维度分析,京东白条提现功能的缺失具有多重合理性。首先,白条资金池与京东商城交易系统深度绑定,任何提现操作都可能引发资金链异常波动;其次,白条本质是信用支付工具而非现金账户,其设计逻辑与银行信用卡存在本质差异;再者,提现功能可能被用于洗钱等非法金融活动,这与京东金融的合规风控要求相悖。京东金融风控部门负责人曾公开表示,白条账户的资产流动性完全由平台控制,用户无法通过任何渠道实现资金提取。
对于误入非法提现通道的用户,建议立即采取三重防护措施。首先,通过京东APP内"我的白条"页面查看账户状态,确认是否存在异常交易记录;其次,拨打京东金融官方客服热线进行账户安全验证;最后,通过国家反诈中心APP举报可疑平台。值得注意的是,部分用户误将京东钱包与白条功能混淆,需明确区分两者在资金管理、信用评估等方面的差异,避免因认知偏差导致风险敞口扩大。
当前金融监管环境下,任何声称能实现京东白条提现的非官方渠道都涉嫌违规操作。京东金融在2023年Q2的合规审查中特别强调,白条账户的资产流动性需严格遵循《网络借贷信息中介机构业务活动管理暂行办法》相关规定。用户若需资金周转,建议通过京东金融官方渠道申请额度调整或使用京东支付的余额提现功能,此类操作均在监管框架内完成,能有效保障资金安全与账户合规性。
相关文章
白条背后的资金流转秘密
白条这类循环授信模式产品的本质,在于它提供了一种极具迷惑性的“信用便利性”假象。它的运营逻辑将信用消费行为与即时现金流需求进行了极度耦合,从而规避了传统银行体系复杂而滞后的审核流程。这种结构性的便捷,...
携程“拿去花”提现:玩法解析
“携程拿去花提现”这个话题,看似简单,实则蕴含着携程对用户行为精细化运营的深刻考量。它不仅仅是商家为了推广“拿去花”活动而设计的促销手段,更是一种利用用户习惯,引导消费模式,以及收集用户行为数据的有效...
得物现金账户怎么提现?手把手教你快速完成取现流程
在当今数字化的潮流中,得物APP作为一个集购物与社交功能于一体的平台,在用户群体中的受欢迎程度持续上升。对于喜爱收藏和交换限量版鞋款以及其他潮流商品的年轻人来说,得物不仅是一个购买的理想渠道,更提供了...
分付套现:风险与流动性之争
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流...
揭秘花呗套现平台的风险与真相
近年来,随着互联网金融的快速发展,各种信贷产品应运而生。其中,“花呗”凭借其便捷的消费体验和灵活的信用额度管理,在消费者群体中获得了极高的人气。然而,随之而来的是围绕“套现”的话题热度不断攀升。所谓套...
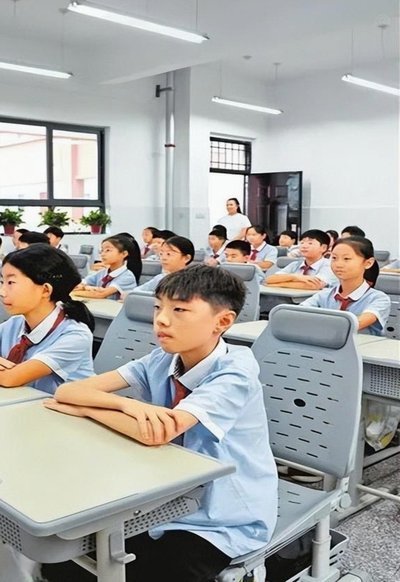
多地学校推“躺平”午休
“躺平午休”这个词语最近频繁出现在教育领域,它不再是网络流行语的调侃,而成为了许多学校实行的午休模式。从幼儿园到高中,越来越多的学校选择让学生在午休时间平躺休息,取代传统的午睡或活动模式。 这种转变背...