携程拿去花:支付宝还款全攻略
## 携程拿去花:支付宝还款的逻辑与实践
“携程拿去花”服务,本质上是携程为了提升用户体验和资金周转效率而推出的一个即时消费金融产品。它并非传统意义上的信用卡或贷款,而是一种基于用户的信用评估和消费行为,提供短期的、小额的消费额度的服务。理解其运作机制的关键在于识别它与支付宝的深度整合——支付宝不仅仅是支付工具,更成为了“拿去花”的核心执行平台。用户通过支付宝App内的“拿去花”入口,可以申请额度,并且在日常消费时,通过支付宝支付时,额度直接扣除,无需额外操作。因此,“怎么用支付宝还款”这个问题,实际上是关于如何高效地管理和偿还“拿去花”的消费额度,以及如何利用支付宝的支付功能来优化还款流程。关键在于,它依赖于支付宝的支付数据进行信用评估,也依赖支付宝的便捷支付功能来实现实际的还款。

支付宝还款对于“拿去花”的使用至关重要,它不仅仅是支付工具,更是整个循环的发动机。用户在利用“拿去花”消费后,需要通过支付宝的还款入口进行还款,可以选择直接从银行卡扣款,也可以选择支付宝余额扣款。 支付宝会根据用户的还款习惯和逾期情况,实时更新用户的信用评分,从而影响未来的额度申请和利率水平。这构成了一个动态的信用管理系统,用户需要密切关注还款时间和金额,避免逾期产生影响。值得注意的是,支付宝的还款系统与“拿去花”的系统是紧密连接的,任何还款行为都会实时反馈到“拿去花”的后台,直接影响到用户的信用状态和消费额度。 因此,选择合适的还款方式,确保按时还款,是“拿去花”良好使用的基础。
实际上,“拿去花”的还款方式也反映了支付宝在金融服务领域的创新尝试。它不再需要用户自行申请贷款或信用卡,而是通过支付宝的支付数据来建立信任关系,并提供相应的消费额度。而支付宝的还款功能,则提供了便捷、高效的还款渠道,极大地提升了用户体验。 这种模式的优势在于,用户无需复杂的申请流程,直接通过常用的支付方式进行还款,降低了用户的准入门槛。同时,支付宝的支付数据也为携程提供了更全面的用户行为数据,从而更好地了解用户的消费习惯和需求。 支付宝的生态建设,也让“拿去花”在移动支付时代发挥了更大的作用,完成了从支付到金融的延伸。
为了最大化利用“拿去花”的价值,用户需要养成良好的还款习惯。首先,要充分利用支付宝的账单功能,清晰地了解自己的消费明细和还款计划。 其次,可以考虑设置自动还款,避免因忘记还款而产生逾期费用。 更重要的是,要根据自己的实际情况,合理控制消费额度,避免过度依赖“拿去花”服务。 携程对“拿去花”的推广,也强调了用户自身对金融产品的理解和管理能力。 理解“拿去花”的运作逻辑,并结合自身的消费习惯和还款能力,才能真正做到高效利用,避免不必要的风险。 最终,支付宝的便捷支付和“拿去花”的消费额度,构建了一个更灵活、便捷的消费金融服务生态。
相关文章
京东白条提现:快速变现指南
京东白条,作为京东平台推出的一项便捷的消费金融服务,早已渗透进许多消费者的日常生活。2021年,白条的提现方式也随着用户需求的增长不断优化。但对于新用户而言,如何高效、便捷地将白条资金提取出来,往往会...
白条取现延迟到账怎么回事
白条取现功能的到账延迟往往折射出金融基础设施的复杂性。当用户遭遇5小时未到账的情况,实质是支付系统在清算环节遭遇了多重阻力。从技术架构看,白条作为信用支付工具需通过央行支付清算系统完成资金划转,这一过...
花呗平台电话号码多少 取不出来
花呗平台的联系方式体系始终遵循封闭性与规范性原则。官方渠道仅通过App内客服入口、官网服务页面及绑定手机号的短信通知提供支持,未在公开互联网空间标注具体座机号码。这种设计源于金融平台对用户隐私的保护需...
提升花呗额度的小技巧
近年来,越来越多的消费者开始使用“花呗”(白条是其早期版本)进行在线购物和消费。但有时用户会遇到额度不够的问题。那么,如何有效提升“白条”额度呢?首先,需要明确的是,白条额度的提升并非一蹴而就,它依赖...
如何提升分期乐额度
面对分期乐额度偏低的问题,许多用户可能会感到困扰。首先,我们需要明确提升额度的策略与方法。一般来说,分期乐的信用额度主要受到用户信用历史、还款记录、消费行为等多方面因素的影响。因此,提升额度的关键在于...
分付套现:风险与流动性之争
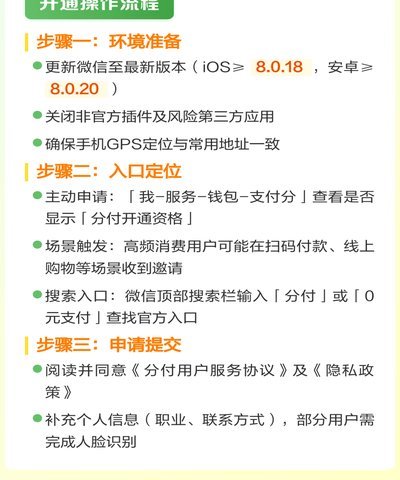
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流...