如何巧妙套用花呗提升额度
花呗的额度体系本质上是基于用户信用评估的动态模型,其核心逻辑在于通过消费行为数据反哺信用评分。高阶用户常通过分阶段消费策略实现额度突破,例如在账单日前三天集中刷信用卡还款,再于还款日后立即使用花呗消费,形成"还款-消费"的闭环。这种操作能有效提升账户活跃度,但需注意避免连续多日高频交易触发风控机制。部分用户会结合支付宝的"余额宝"功能,利用资金周转差额实现额度循环,但需警惕系统对异常资金流动的监控。
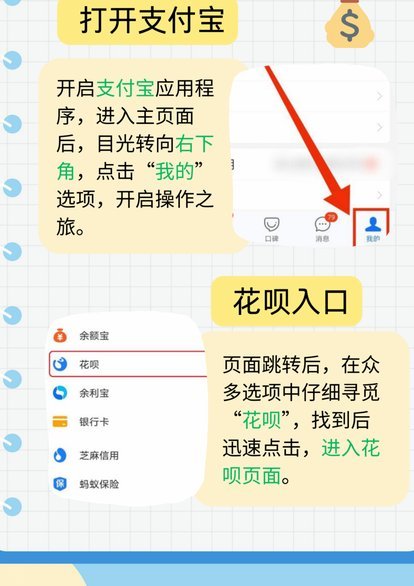
额度管理的关键在于把握消费节奏与还款周期的平衡点。建议将大额支出拆分为多笔小额交易,分散至不同账单周期,既可规避单笔消费对信用评分的冲击,又能通过多笔交易提升账户活跃度。部分用户会利用花呗的"延期还款"功能,将部分账单延后至下个账单周期,形成"先还后刷"的循环。但需注意延期还款会增加利息支出,且频繁操作可能降低信用评分权重。
分期策略的优化需结合资金成本与还款能力综合考量。常规分期的手续费率通常为0.05%/期,但部分商户会提供额外优惠费率。建议优先选择手续费率低于0.05%的分期方案,同时避免将高利率分期与低利率分期混用。对于有短期资金需求的用户,可利用花呗的"借钱"功能,但需注意该功能的授信额度与常规花呗存在差异,且借款利率通常高于分期费率。
账单规划的核心在于精准把握免息期与还款日的时差。建议将大额消费安排在账单日后的免息期内,同时将小额还款分散至不同还款日,形成"先消费后还款"的良性循环。部分用户会结合支付宝的"余额宝"进行资金调配,利用理财收益覆盖部分利息支出。但需注意系统对异常资金流动的监控,避免因频繁转账触发风控机制。
相关文章
如何巧妙利用花呗而不踩雷
近期,“花呗套花呗”的概念在网络上引起热议。这通常指的是通过一些技巧或策略来利用“花呗”的信用额度进行消费。然而,这种行为在实际操作中存在诸多风险和隐患,需要用户具备清晰的认知并采取合理措施。 首...
如何选择便荔卡包的优质资方
便荔卡包,顾名思义,是一种基于“便携”和“快捷”的支付方式。它将资金与实体商品或服务捆绑,通过二维码扫描即可完成交易。这种模式下,“资方”扮演着至关重要的角色,他们并非传统意义上的投资者,而是为便荔卡...
花呗套现平台能察觉吗?
花呗套花呗,这是一种利用花呗分期消费,再通过花呗账单还款的方式,实现一定程度资金周转或“放大”消费额度的行为。其核心在于利用花呗的循环信用额度,将原本需要等待工资到账才能支付的消费,提前转化为可循环使...
携程拿去花:定制消费券的秘密技巧
“携程拿去花取现”这项服务,其本质远不止是简单的信用消费便利。它代表着携程对用户消费行为的深度理解与精准干预。从数据分析角度看,携程通过分析用户在平台上的搜索、浏览、预订行为,建立起用户消费偏好的细分...
分期乐额度为何突然消失?
“分期乐的额度突然消失”确实是许多用户面临的困扰,背后原因复杂且多维度,不能简单地归结于单一因素。作为内容创作专家,我认为这不仅仅是平台技术故障,更反映了当前消费金融行业运营策略、风控体系以及用户行为...
扫商户码做套现那么安全吗?这么做可怕吗?
个人商户收款码的出现,便利了小微商家的交易,也催生出一种名为“套现”的灰色行为。本质上,扫个人商户码进行套现并非直接的诈骗,而是一种利用支付结算规则漏洞进行的资金转移。其运作方式通常是,套现者以略低于...