花呗套现不再可行的原因及影响
花呗套钱的本质是用户通过信用额度获取资金,再通过特定渠道转移至他人账户,形成资金空转。这种操作依赖于花呗的信用支付机制,利用平台对交易对手的审核漏洞,将虚拟信用转化为实体资金。但此类行为本质上属于金融套利,存在资金链断裂和信用风险。当平台发现套现行为后,会通过风控系统介入,限制资金流转路径,导致套钱操作无法持续。这种模式的崩溃并非偶然,而是平台对信用体系的主动重构。
平台对套钱行为的遏制源于风控体系的迭代升级。早期花呗仅关注消费场景的合规性,但随着套现链条的复杂化,系统需要识别资金流向的异常模式。通过引入机器学习算法,平台能捕捉到资金在多个账户间的快速流转特征,从而触发预警机制。这种技术升级使得套钱操作的成本大幅上升,最终导致套钱行为的不可持续性。监管层对金融风险的管控力度也促使平台加强合规审查,形成双重压力。
取消套钱功能对用户信用体系产生结构性影响。原本通过套现获取的短期流动性,如今需转向更合规的信用消费模式。用户被迫重新评估自身负债结构,将资金需求纳入长期信用规划。这种转变推动了消费行为的理性化,促使用户更关注还款能力和信用评分维护。同时,平台通过优化额度分配机制,将信用资源向优质用户倾斜,形成更健康的信用生态。
套钱模式的终结加速了数字支付生态的进化。平台开始探索更精细化的信用服务,例如将花呗额度与用户消费场景深度绑定,通过消费数据评估信用等级。这种模式将信用资源从套利行为中解放,转向真实消费需求的满足。用户需在信用使用中承担更多责任,同时获得更精准的金融服务。这种转变标志着信用体系从流量思维向价值思维的过渡。
相关文章
便荔卡现金提取攻略
便荔卡的现金提取逻辑本质上依赖于其账户结构与资金流转路径。这类卡片通常通过绑定第三方支付平台实现资金池管理,其核心在于利用支付通道的手续费差进行套利。操作者往往通过高频交易制造资金流动假象,借助系统清...
资源整合打造自主出行
任何关于“拿去花怎么套出来自由行套子”这类看似口语化,实则蕴含巨大操作哲学的表述,其核心绝非是简单的流程指引,而是一套关于资源转化为自主行动力的系统性模型。我们必须跳脱出字面意义的限制,将其视为一种“...
得物提现多久到?
在讨论“得物提现一般多久”之前,我们需要先了解得物平台的基本情况。得物App作为国内知名的潮流生活方式社区,其核心业务之一便是提供各类商品的交易服务。用户在得物购买商品后,可以选择申请提现,将账户中的...
一键享额度,花卡即时到账
“羊小咩享花卡额度秒到”这一现象,背后并非单纯的营销噱头,而是金融科技、消费行为和数据技术的深度融合产物。简单地将它归结为“秒到”二字,忽略了其支撑的复杂逻辑。首先,羊小咩(或其他类似品牌的)通常采用...
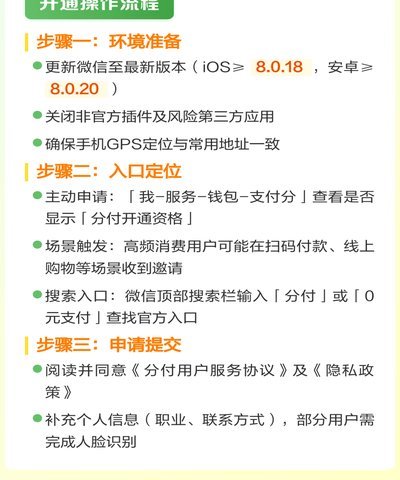
分付套现:风险与流动性之争
探讨分付“套现”的本质,其实是在讨论数字信用与流动性需求之间的错位。分付作为微信支付生态内的信用额度,其设计初衷是基于特定消费场景的闭环支付,本质上是一种“受限资金”。当用户产生了跨越支付场景的现金流...
羊小咩究竟是什么?它的“家”在哪里?
羊小咩,这个名称听起来就让人充满好奇和想象。它既不像是一个常见的品牌名,也不像是一家知名的公司简称。然而,在网络世界里,每当有人提及“羊小咩”,总会引发一系列关于其总部地点的猜测与讨论。这不禁令人想要...