分期乐额度:如何安全关闭和注销?
很多人将不使用的分期额度视为一种“备用资金”或“信用安全垫”,但从深层的财务健康角度来看,这种心理存在显著的误区。每一笔未使用的授信额度,在银行及征信系统的逻辑中,实际上都构成了你的潜在债务敞口。长期保留这类额度,会无形中抬高你的负债率评估,挤压你在申请房贷或车贷时的授信空间。因此,主动关闭分期乐这类不必要的信贷工具,本质上是一场针对个人征信的“财务大扫参”,旨在通过精简信贷结构,提升个人信用画像的质量。
执行注销流程的首要前提,并非简单的点击某个按钮,而是进行一场彻底的“账务清零”。在启动注销程序前,必须逐一核对所有的分期账单、待还款项以及可能存在的利息结转。只要账户中存在哪怕一分钱的逾期或未结清分期,注销申请都会被系统自动拦截。建议在确认所有分期期数已全部履行完毕,且账户余额为零的状态下,进入App的“个人设置”或“账户管理”模块寻找注销入口。如果App内缺乏直接的注销功能,则需通过官方客服渠道进行人工申诉,这通常是处理复杂账户状态的最终手段。
在操作层面,最容易被忽视的隐患在于“扣款链路”的残留。即便额度注销成功,如果此前绑定的银行卡仍处于自动扣款协议的生效期内,偶尔会出现系统逻辑延迟导致的扣款失败或异常提醒,这可能会对银行卡的信用评价产生干扰。因此,在申请注销的同时,务必同步完成银行卡的解绑操作,并检查是否有任何自动还款指令尚未撤销。这种“双向清扫”——既清空额度,又切断扣款路径——才是确保注销彻底、避免后期产生纠纷的核心技术细节。
注销动作完成后的观察期同样至关重要。不要在关闭App后便认为任务已终结,真正的闭环应当体现在征信报告的更新上。建议在注销后的下一个征信查询周期,通过正规渠道查询自己的个人征信报告,确认该笔授信记录的状态已变更为“注销”或“结清”。只有当征信报告中的信贷额度变动与你的操作完全一致时,这场信用清理才算真正达成目的。这种严谨的复核机制,能有效防止因机构内部数据同步延迟而导致的“虚假注销”风险,确保你的财务信用边界得到真实的重塑。
相关文章
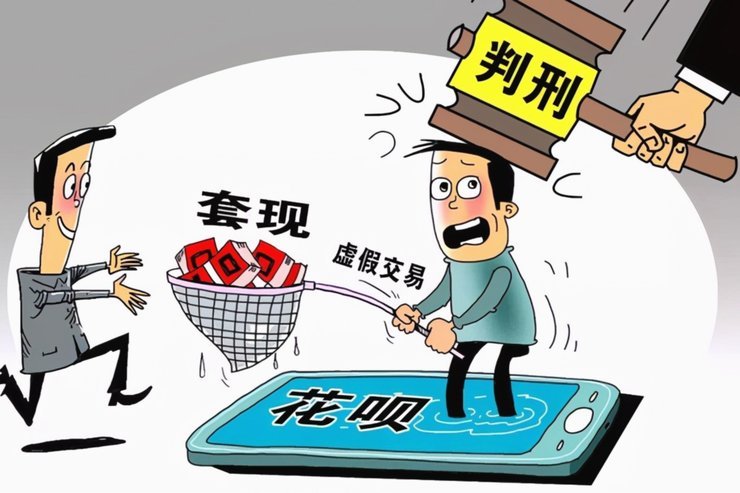
套现花呗合法吗?风险不容忽视
套现花呗的行为在法律层面存在明确的灰色地带。根据《中华人民共和国刑法》第196条及《支付机构网络支付业务管理办法》,消费信贷产品本质上属于信用支付工具,其设计目的是满足用户短期消费需求而非资金周转需求...
分期乐延期还款全攻略
分期乐的延期还款并非简单的“推迟”,而是涉及多方因素的复杂考量,需要用户对自身财务状况进行全面的评估。首先,理解分期乐的延期还款机制至关重要。该平台提供的延期服务并非无限制,而是基于“信用风险评估”这...
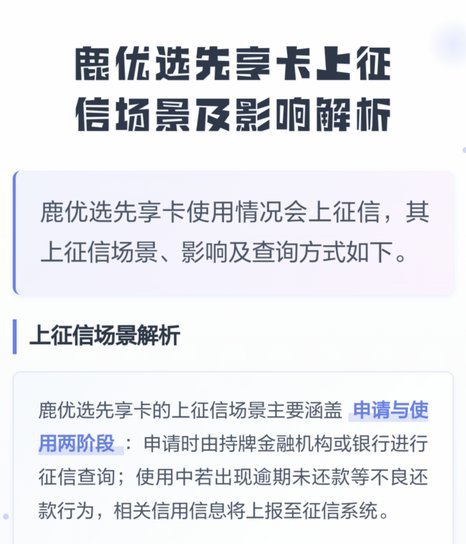
逾期不还鹿优选先享卡的后果有多严重?
信用记录受损是首要风险。鹿优选先享卡作为金融工具,其还款行为直接关联个人征信系统。逾期记录将被纳入央行征信数据库,形成负面信用标签。这种标记不仅影响未来贷款审批,更可能波及信用卡额度调整、房贷利率评估...
花呗“套现”背后的底层逻辑:平台机制的利用与风险揭示
花呗平台,在流量密码的时代,早已不再是单纯的支付工具,它演化成了一个复杂的生态系统,其中“套现”现象的出现,是对这一生态系统内部机制的深度反映。理解花呗平台“套现”的本质,需要从多个维度进行剖析。首先...
发展历程与未来
海鸥花呗平台自2017年推出以来,迅速成为了市场上颇受欢迎的信用支付工具之一。该平台由杭州海鸥科技有限公司开发并运营,通过整合蚂蚁金服的技术资源与自身的产品设计优势,在短时间内积累了庞大的用户群体。...
套花呗能干嘛
套花呗在短期资金周转中常被用作应急手段。通过拆分消费场景或虚构交易,用户可将额度转化为流动资金,满足临时性需求。这种操作依赖于对平台风控规则的精准把握,例如利用不同商户的审核阈值差异,或通过多笔小额交...