得物提现难:身份、卡片、风控背后的真相
得物钱包的提现与银行卡绑定,本质上并非单纯的支付链路连接,而是一场严密的金融风险控制逻辑与用户流动性需求之间的博ura。当用户遭遇“无法绑定”或“提现失败”时,核心矛盾往往不在于操作步骤的繁琐,而在于平台底层风控引擎对资金安全性的极高要求。在数字支付生态中,每一笔资金从钱包流向银行卡的路径都必须经过身份一致性、设备安全性及账户合法性的三重校验。这种高度敏感的防御机制,虽然保护了平台的资金池安全,但也因其极低的容错率,使得微小的信息偏差成为了阻断提现链路的主要诱因。
用户在绑定过程中最常陷入的逻辑陷阱是“身份信息的不对称性”。金融机构对于KYC(了解你的客户)流程有着近乎苛刻的标准,要求得物平台的实名认证信息、银行卡持卡人姓名以及银行预留手机号三者必须实现绝对的强一致。哪怕是由于更名导致的姓氏微差,或是由于证件更新导致的信息滞后,都会触发支付网关的自动拦截机制。这种校验逻辑的设计初衷是为了封堵第三方非法洗钱或冒用他人账户提现的可能性,但在实际应用中,它也成了用户在处理余额变现时最难逾越的数据鸿沟。
除了身份信息的匹配度,银行卡本身的属性特征也是影响绑定成功率的关键变量。并非所有类型的借记卡都能无缝接入得物的提现链路,例如部分功能受限的虚拟卡、未完成二次实名认证的数字银行账户,或是预留信息缺失的二级结算卡,都极易在支付网关的握手环节被拒绝。此外,银行端的风险拦截也是不可忽视的外部因素。当用户的提现行为触发了银行端自身的反欺诈算法,或者银行账户处于某种特定的交易限制状态时,即使用户端的绑定操作逻辑完全正确,也会表现为无法完成绑定或提现失败的假象。
解决这一问题的底层思路并非寻找所谓的“绕过技巧”,而是进行全链路的数据对齐审计。首先应当从源头核查得物实名信息的完整性与时效性;其次需深入银行侧确认目标账户的持卡人信息、预留手机号以及卡片类型是否符合主流支付协议的标准;最后,确保操作环境的设备安全性与网络环境的纯净度。只有当用户端的身份标识、金融机构的身份记录与第三方支付网关的校验规则达成三位一体的逻辑闭环,提现链路的阻滞才能从根本上得到化解,实现资金流转的顺畅与合规。
相关文章
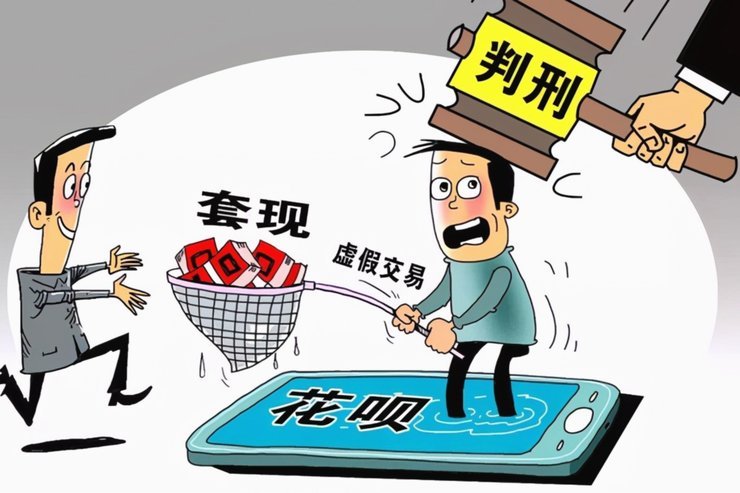
套现花呗合法吗?风险不容忽视
套现花呗的行为在法律层面存在明确的灰色地带。根据《中华人民共和国刑法》第196条及《支付机构网络支付业务管理办法》,消费信贷产品本质上属于信用支付工具,其设计目的是满足用户短期消费需求而非资金周转需求...
分期乐取证:技术赋能下的证据管理
分期乐作为消费金融领域的新兴平台,其服务模式本质上是通过技术手段将信用评估、资金流转与消费场景深度融合。用户在享受便捷服务的同时,往往面临合同履行、违约处理等复杂问题。取证环节在此过程中扮演着关键角色...
得物10元退运费快速提现指南
### 得物退运费10元提现攻略:从申请到到账全流程解析 在享受电商购物便捷的同时,如何顺利获取退回的运费成为不少消费者的关注点。本文将详细解析得物平台上10元退运费的提现流程,帮助用户简化操作步...
得物平台如何顺利提现当月销售额
关于得物平台的当月销售额提现问题,许多商家和用户可能都对此有所关注。首先,了解得物的提现规则对于顺利完成操作至关重要。得物支持多种提现方式,包括银行卡、微信支付以及支付宝等,具体选择哪种方式取决于用户...
得物余额能提现吗?官方解答在这里
得物余额提现一直是用户群体关注的焦点,其机制与传统电商平台的余额机制有着本质的区别。得物余额并非简单的“奖励”或者“优惠券”,而是基于用户在平台上进行的交易行为产生的。得物的核心商业模式依赖于其庞大的...
揭秘花呗套现平台的风险与真相
近年来,随着互联网金融的快速发展,各种信贷产品应运而生。其中,“花呗”凭借其便捷的消费体验和灵活的信用额度管理,在消费者群体中获得了极高的人气。然而,随之而来的是围绕“套现”的话题热度不断攀升。所谓套...