花呗额度管理与信用提升指南
花呗的使用逻辑本质上是信用额度的动态管理,其核心在于用户行为与平台风控系统的博弈。平台通过消费频次、还款记录、资金流向等维度构建用户画像,任何试图通过虚构交易或拆分账单来“套”取额度的行为,都会触发算法预警。例如,高频小额消费可能被判定为异常用卡,导致临时额度冻结。真正有效的策略是建立稳定的消费周期,将额度使用纳入个人财务规划,通过定期账单分析优化资金分配,而非依赖短期套利。
信用杠杆的使用需要精准把握风险阈值。花呗账单日与还款日的间隔设计,本质是为用户预留缓冲期,但过度依赖分期功能会加速信用负债累积。数据显示,连续3期
平台对套现行为的识别已形成闭环体系,从交易商户类型到资金流转路径,均设有风控红线。曾有案例显示,用户通过虚拟商品交易套现后,账户在72小时内被系统标记并限制使用。更隐蔽的“分段支付”策略同样存在风险,因多笔小额交易的聚合分析可能暴露资金挪用意图。合规路径应聚焦于提升信用评分,通过按时还款、适度负债、多样化消费场景等行为,逐步获得更高的信用额度。
额度管理的终极目标是实现财务自由而非短期套利。部分用户将花呗视为“先享后付”的工具,却忽视了利息成本与信用损耗的双重代价。数据显示,年化利率18%的花呗账单,若持续分期12期,实际支出将超出本金35%。更值得关注的是,过度依赖信用支付可能形成消费惯性,导致财务规划失衡。建立个人财务健康度指标,将花呗使用纳入资产负债表管理,才是可持续的信用消费之道。
相关文章
如何巧妙利用花呗而不踩雷
近期,“花呗套花呗”的概念在网络上引起热议。这通常指的是通过一些技巧或策略来利用“花呗”的信用额度进行消费。然而,这种行为在实际操作中存在诸多风险和隐患,需要用户具备清晰的认知并采取合理措施。 首...
额度变现新模式
羊小咩额度变现,这一新兴的金融服务模式正逐渐引起广泛关注。其核心在于用户通过在线平台将个人信贷额度转换为流动资金,实现即时提现或用于消费、投资等多个领域。这一模式不仅简化了传统借贷流程中的复杂步骤,更...
京东催收:精细化、智能、合规
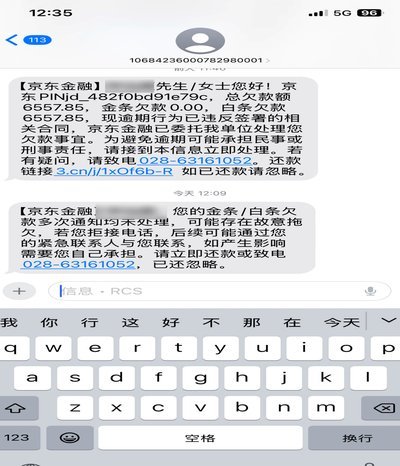
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
分期乐额度提现指南
近年来,随着互联网金融的迅猛发展,越来越多的年轻人选择通过各种线上平台来满足自己的消费需求。分期乐作为一个颇受欢迎的分期购物服务提供商,在年轻人中有着很高的知名度和使用率。但是,关于其提供的额度能否提...
拿去花套现商家微信现金违法吗?
“拿去花”套现商家微信现金,涉及的不仅仅是资金流动,更触及了金融监管的灰色地带。从严谨的法律角度来看,这种行为并非简单地违法,而是一种将非法活动和合法框架巧妙结合的复杂现象。核心问题在于,微信平台本身...
拿去花套现商家会察觉吗
近年来,“拿去花”作为一种互联网消费金融服务,越来越受到年轻人的青睐。但不少用户对其套现功能产生了好奇,并开始思考一个问题:“商家会不会知道我通过‘拿去花’进行套现?”这个问题实际上涉及到了几个层面的...