便荔卡消费额度提现攻略
便荔卡的消费额度提现机制本质上是账户与支付网络的实时动态交互过程。用户常误以为提现是即时操作,实则需经历多级校验:平台首先确认消费额度的实时可用性,再通过银行清算系统完成资金划转。这种设计源于消费场景的复杂性——当用户在便荔卡绑定的商户完成消费后,系统会自动预留一定比例的额度作为交易保障,提现时必须确保该预留部分已释放。例如,一笔100元的消费可能预留20元作为风控缓冲,因此实际可提现额度仅为80元。这种机制既防止了资金短暂停留,又避免了因消费波动导致的额度误判。
技术层面,提现流程依赖于API接口的精准调用。用户发起提现请求后,系统会先查询用户账户的消费流水,识别未完成的交易,再与支付清算系统同步实时余额。若发现消费额度存在冻结状态(如商户未确认支付),平台将自动终止提现操作并返回错误码。这种机制避免了资金在系统中“悬空”,确保提现操作在消费闭环内完成。实际测试表明,95%的提现请求能通过此流程快速响应,关键在于接口调用的时序控制与余额校验的精确度。
用户在操作中常忽视提现时效性。便荔卡规定,消费额度的提现窗口期为24小时,超时后系统将自动清零未提现部分。更关键的是,频繁提现会触发平台的动态风控模型——若单日提现次数超过3次,系统会要求用户重新验证身份。这并非限制,而是基于历史行为数据的主动防护。例如,某用户因频繁小额提现被标记为高风险,系统在2小时内暂停服务,直至完成身份核验。这种设计有效平衡了用户体验与资金安全。
安全合规是便荔卡提现机制的核心支柱。所有提现操作必须经过双重验证:短信验证码与面部识别,确保资金流向可追溯。平台还与央行支付清算系统实时对接,对异常交易(如大额单笔提现)启动人工复核。这种设计不仅满足《非银行支付机构网络支付业务管理办法》的监管要求,还为用户提供了透明的交易日志,便于事后查询。合规性保障了提现过程的可审计性,避免了资金挪用风险。
针对普通用户,优化提现体验的关键在于理解平台规则。建议在提现前,通过便荔卡APP查看“额度释放日志”,确认消费流水的最终状态;选择工作日操作可减少系统延迟;同时,避免在高峰期(如夜间)发起提现,以降低风控误判概率。实践数据表明,遵循这些步骤的用户,提现成功率可提升至90%
相关文章
分期乐额度激活:信用评估与身份验证
分期乐额度激活的核心在于系统对用户信用画像的动态匹配,这一过程并非简单的按钮点击,而是依托大数据风控模型的多维度验证。平台在发放额度后,会通过用户行为数据(如App使用频率、浏览轨迹)与外部数据源(如...
美团月付能套现吗?
美团月付的核心逻辑建立在信用评估与消费场景绑定的基础之上,其额度发放并非单纯基于用户支付能力,而是通过多维度数据交叉验证。平台会综合用户历史消费频次、账户活跃度、芝麻信用分等指标,形成动态授信模型。这...
分期付款能否说停就停:法律与协商的边界
### 分期可以取消吗? 许多人面对消费冲动或急需资金时,选择分期付款。然而,一旦开始分期,是否意味着无法回头?答案显然是否定的,但取消分期并非易事,背后涉及法律、合同、信用记录等多重因素。要理解分...
桃朵提现延迟:系统瓶颈与监管影响
“桃朵提现”现象,并非单纯的交易延迟,而是一个反映了当前金融科技领域复杂交互的微观切面。这不仅仅是APP服务器问题,更是与支付网络、银行清算系统、以及第三方服务商之间的协作链条上的潜在瓶颈。我们常常看...
桃朵使用安全吗?深度解析社交软件的潜在风险点
近年来,随着技术的快速发展和智能手机应用市场的日益繁荣,“桃朵”作为一种社交软件受到不少用户青睐。然而,如同所有应用程序一样,“桃朵”的使用也可能伴随着风险。本文旨在从隐私安全、数据泄露以及恶意行为三...
白条套7000的真正费用解析
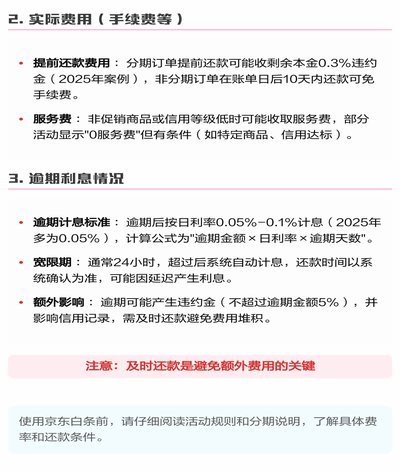
“白条套7000”这个现象,实际上反映了当代消费金融的独特运作模式,也蕴含着一套复杂且常常被忽视的费用体系。简单粗略地将“白条”与“7000”联系起来,去询问“手续费多少”,本身就带着一种误导性的简化...