深度解析模式与核心价值
“先享后付”这一模式,远超于一个简单的付款时间延迟概念,它本质上是一种金融信用工具在旅游消费领域的深度植入。它构建的并非是单纯的交易流程,而是一套围绕信任、风险分摊与购买力释放的消费闭环系统。从机制层面看,携程将原本一次性支付的资金压力转化为时间维度的缓冲期,赋予用户选择权和决策空间。这种先体验服务再付款的结构,巧妙地规避了用户在出行决策初期面临的现金流刚性约束。它使得高客单价、周期较长的旅游预订行为变得更加可负担化,激活了那些原本因为财务周转顾虑而犹豫不决的潜在消费群体,从而极大地拓宽了消费场景的边界。
从用户体验和心理学角度审视,“先享后付”的核心价值在于重塑了用户的购前预期。在传统交易模型中,支付行为往往是决策过程的收尾点,具有强烈的即时性和承诺感;而该模式则将“享受服务”作为优先步骤,将“财务责任”置于后续确认阶段。这种顺序上的逆转,极大地降低了用户的心理临门一脚(Point of Purchase)压力。对于消费者而言,这不仅仅是资金周转的便利,它更是一种消费权的延伸——即在充分评估旅行价值、并确保自身生活现金流健康的前提下,再进行决策确认的能力。这种财务上的弹性支持,极大地提高了用户对复杂长线行程或高端服务的接受度与购买决心。
更深层次来看,“先享后付”的实现背后,是科技平台对于金融风险和信用评估体系的高度集成。携程无法简单地提供“延迟付款”,它必须依托于强大的数据分析能力、多维度的用户画像构建,以及成熟的合作金融机构网络来为整个链条背书。平台的角色从一个单纯的服务聚合者(OTA)升级为一个复杂的商业信贷中枢。平台持续监测用户的预订习惯、旅行频率乃至支付行为模式,将这些隐形的数据点转化为信用指数,以此确保风险管理的稳健性。这套机制使得“先享受”的可能性,在底层得到了严密的风控约束,保证了资金流动的安全性和可预测性。
最终,“先享后付”的普及,正在推动整个旅游服务行业的商业模式从传统的即时交易型向信用驱动型转变。对于携程而言,这不仅是扩大客群基础的手段,更是提升用户LTV(Life Time Value)和平台黏性的战略核心。它有效地将支付习惯与品牌心智深度绑定,构建起一个具备高复购率和抵抗外部经济波动能力的生态系统。这意味着客户在感受到服务价值后,产生的财务处理行为已经高度自动化地导向了该平台,从而形成了强大的网络效应和难以被替代的竞争壁垒。这一机制的成熟运用,标志着行业已进入以信用流转为核心驱动力的消费升级阶段。
相关文章
如何巧妙利用花呗避免债务累积
花呗的使用逻辑建立在信用评估与消费行为的动态平衡上,其核心价值在于通过分期支付缓解短期资金压力。用户若想优化使用效率,需关注账单日与还款日的周期差异。例如,部分用户通过跨周期消费实现资金周转,但需注意...
白条背后的信任考验
“白条提出来”这个短语,在商业和个人财务领域,远超其字面上的意思——仅仅是“要回欠款”。它代表着一种更为复杂且往往充满张力的动态,涉及信任、关系、价值衡量和潜在的冲突。 真正理解“白条提出来”的核心,...
花呗套现:手续费竟至3%?
近期,关于“找人套花呗套2千收多少手续费”的讨论在网络上引起了广泛关注。这种行为涉及到非法操作和资金安全问题,因此首先需要明确的是,任何形式的刷单、套现行为都违反了平台规定,并且存在法律风险。 在...
当前黄金价格:多因素博弈下的波动分析
当前黄金价格的波动正受到多重宏观因素的交织影响,其中美联储货币政策的转向节奏成为核心变量。随着美国通胀数据持续回落至3%附近,市场对加息周期结束的预期不断强化,但美联储官员关于“渐进式宽松”的表述又引...
得物分期轻松购:详细步骤全解析
进入21世纪,随着互联网的飞速发展和移动支付技术的进步,消费者对于商品的选择与消费方式有了更多样化的体验。特别是在当下追求个性化的消费环境中,“得物”作为国内知名的潮流电商平台之一,其提供的“佳物分期...
得物余额能提现吗?官方解答在这里
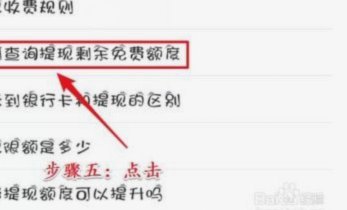
得物余额提现一直是用户群体关注的焦点,其机制与传统电商平台的余额机制有着本质的区别。得物余额并非简单的“奖励”或者“优惠券”,而是基于用户在平台上进行的交易行为产生的。得物的核心商业模式依赖于其庞大的...