分期乐套现微信:风险与陷阱避坑指南
近期,“分期乐套现商家微信”成为了网络上热议的话题。这不仅涉及到个人资金管理的策略,同时也引发了对金融借贷平台规则与用户权益保护的关注。首先,我们需要明确的是,分期乐作为一个提供消费信贷服务的平台,在设计业务模式时考虑了多方面的因素。对于部分有特殊需求的用户来说,可能
然而,从金融合规和消费者权益保护的角度来看,“套现”这种操作具有较大的风险性和不确定性。“分期乐”的初衷是通过提供灵活便捷的小额信贷服务来满足用户的消费需求,而不是被用作投资或投机的工具。因此,任何形式的“套现”行为都可能违反平台的服务协议,并可能导致账户被封禁或其他惩罚措施。
此外,“分期乐套现商家微信”的信息真实性、安全性以及合法性均难以保障。用户如果寻求此类服务,不仅面临个人信息泄露的风险,还可能因参与非法活动而受到法律追究。“利用微信公众号或者其他社交平台发布‘套现’信息”这一行为本身也可能触犯相关法律法规,导致法律责任和信用风险。
综上所述,“分期乐套现商家微信”的存在并非一个值得提倡的做法。用户在寻求任何资金解决方案时,都应当以正规渠道为主,并充分考虑自身的需求与风险承受能力,在确保合法合规的前提下进行合理选择。
相关文章
遗孀存折里的三十年情书
老人颤抖着打开那只布满褶皱的皮质盒子时,泛黄的存折扉页上“1987年6月”字样刺痛了所有人的神经。这个被时代尘埃掩埋的金融凭证,瞬间将现实与记忆撕开裂口——它不仅承载着未兑现的存款数字,更像是一封跨越...
分期乐现在用还吗
分期乐在当下,其可操作性并非绝对的“还”或“不还”,而是一个需要综合评估的个人财务决策。 长期来看,分期乐的整体收益率通常低于直接投资于高收益理财产品或指数基金。其核心问题在于,它本质上是一种消费信贷...
额度变现新模式
羊小咩额度变现,这一新兴的金融服务模式正逐渐引起广泛关注。其核心在于用户通过在线平台将个人信贷额度转换为流动资金,实现即时提现或用于消费、投资等多个领域。这一模式不仅简化了传统借贷流程中的复杂步骤,更...
如何快速提取花呗二维码收款金额?
在数字经济蓬勃发展的今天,支付宝的“花呗”已成为广大消费者日常购物的重要支付工具。而对于商家而言,通过花呗二维码完成收款后,如何将这笔资金提取出来则是一个关键问题。本文将深入探讨花呗二维码收款的提现机...
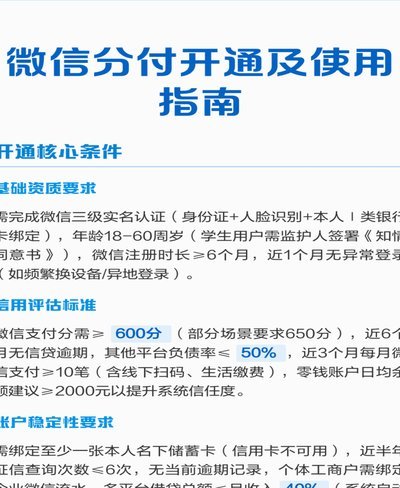
微信分付:一键开启零资金消费
微信分付作为腾讯在支付领域推出的信用工具,其实质并非简单的借贷服务,而是对用户消费行为的数字化信用评估。它通过整合用户在微信生态中的支付历史、社交互动、消费习惯等多维度数据,构建个人信用画像,从而赋予...
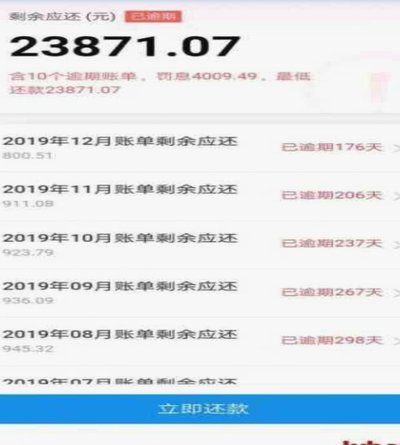
白条逾期了,该怎么协商还款?
面对白条逾期,盲目申请减免往往收效甚微,核心在于构建数据支撑的还款计划书。在联系客服前,需梳理近半年的银行流水、收入证明及突发支出凭证,用事实说明暂时性流动性困难而非恶意拖欠。谈判姿态上,要清晰表达强...