巧用额度智慧理财
花卉额度,本质上是一种信用工具的弹性释放,而非单纯的资金供给。理解其价值的关键在于将其视为一个战略资源,而非仅仅是应急的“救急金”。传统观念认为信用卡额度代表着一定金额的可支配现金,但这种思维方式容易导致过度消费和财务风险。实际操作中,花卉额度更应该被塑造成投资、增值或者应对突发情况的工具。例如,对于有潜力的创业项目,可以利用额度的部分资金进行小规模的市场调研或产品试销,如果项目成功,不仅回笼资金,还能积累经验和资源;对于收藏爱好者,额度可以用于购买稀缺艺术品或古董,价值潜力巨大;甚至在某些特定的行业,如摄影、影视制作等,额度可以支撑前期成本的支付,为创意项目的顺利进行提供保障。关键在于,利用额度必须建立在对市场趋势和自身风险承受能力的充分评估之上。
进一步细化运用花卉额度的策略,需要考量消费习惯和个人财务状况。简单粗暴地“拿去花”往往会造成负面影响,尤其是如果额度经常被超出使用或未按时还款。从长远来看,过度依赖花卉额度会导致信用评分下降,进而影响未来的贷款、信用卡申请甚至某些服务(例如租房)的资格。因此,更有效的方法是建立一个明确的使用计划,将额度划分为不同用途,并设定相应的上限和还款时间节点。 比如,可以将一部分额度用于每月定期的生活必需品购买,另一部分用于应急备用金,再另划分一部分用于短期投资或理财产品,严格控制每个部分的金额,避免过度消费和不必要的风险。
花卉额度的最大价值在于其潜在的“时间货币”效应。信用卡公司通常会提供一定期限内的免息期,利用这一优势可以进行短期的财务优化。例如,在特定的购物节或促销活动中,通过花卉额度购买商品,并在指定时间内未还款,就能享受免息优惠。 当然,即使有免息期,仍需关注利息的累计情况,尤其是在消费周期较长的情况下。 同时,也要充分利用信用卡公司提供的积分、返现等福利,将消费转化为实实在在的回报。 这需要用户具备一定的财务知识和自控能力,避免被冲动消费所影响, 而是将花卉额度作为一种提升自身财务状况的工具。
最后,安全使用花卉额度的核心在于风险管理。任何信用工具都伴随着潜在的风险,花卉额度也不例外。因此,用户必须时刻保持警惕,防止个人信息泄露、欺诈行为等风险。 密切关注自己的消费记录和账单,及时发现异常情况并采取措施。 同时,也要学习相关的金融知识,了解信用卡的使用规则和风险防范措施。 此外,合理安排还款计划,确保按时足额还款,避免产生滞纳金或影响信用评分。 花卉额度的价值不仅在于资金的弹性释放,更在于它对个人财务素养的提升和风险意识的培养,成为一个积极管理自身财务健康的工具。
相关文章
分期乐购物余额怎么取出
关于如何将分期乐购物余额提现,首先需要明确的是,分期乐作为一个消费金融平台,并不直接提供余额提取服务。用户账户内的资金通常用于购买商品或偿还借款。但是,对于 1. **申请提前结清**:如果你已经完...
如何轻松提现便利卡包里的钱?
便利卡包,尤其是那些提供银行卡便捷支付功能的卡包,如同现代生活中的一个小型移动银行。然而,许多用户在享受其便捷支付体验的同时,却忽略了其潜在的提现功能。这种忽略并非因为卡包本身的功能缺失,而是源于人们...
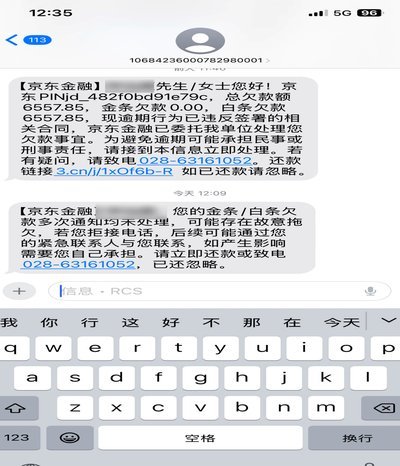
京东催收:精细化、智能、合规
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
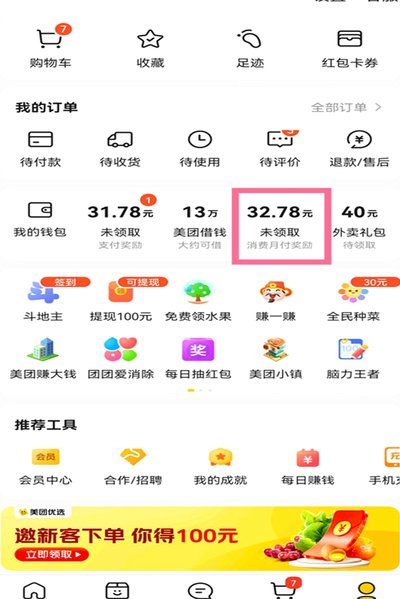
美团月付如何关闭
美团月付取现功能的关闭路径需要结合其业务逻辑与用户需求进行拆解。该功能本质上是美团金融体系中的一种信用支付工具,用户通过绑定银行卡实现资金流转。要终止这一服务,需在美团APP内进入"我的"页面,找到"...
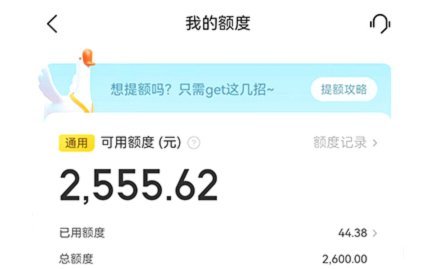
美团月付能套现吗?
美团月付的核心逻辑建立在信用评估与消费场景绑定的基础之上,其额度发放并非单纯基于用户支付能力,而是通过多维度数据交叉验证。平台会综合用户历史消费频次、账户活跃度、芝麻信用分等指标,形成动态授信模型。这...
微信分付套现安全吗?风险揭秘
微信分付套现行为,本质上是一种变相获取现金的操作,但其安全性极低,且存在多重风险。从法律层面看,微信分付属于消费金融产品,受《商业银行法》和《征信业管理条例》约束。套现行为违反了平台协议条款中的"禁止...