信用驱动的全新放款模式
羊小咩平台放款,并非单纯的借贷渠道,它所代表的商业模式,以及其提供的服务,都蕴含着对传统金融生态的深刻挑战和重新定义。要理解其本质,首先要认识到,羊小咩的核心在于其“信用池”的构建方式。它并非像传统银行那样依赖单一的、静态的风险评估体系,而是通过算法技术,结合了社交网络、消费行为数据、以及用户提供的各种“软信息”——包括社交关系、兴趣爱好、甚至支付习惯——构建了一个动态、高度互联的信用图谱。这种图谱的构建过程,本质上是对个体价值的多元化、持续评估。这意味着,羊小咩放款的审核标准,不再仅仅基于传统的信用评分,而是更偏向于对用户“活跃度”和“适应性”的考量。一个积极参与社交活动,并展现良好消费习惯的用户,即便其历史信用记录不佳,也可能获得更高的放款额度和更优惠的利率,这打破了传统金融机构“黑白名单”的机制,更强调了“行为信用”的重要性。
更重要的是,羊小咩放款的模式,与现今消费者日益增长的“碎片化”需求紧密相连。传统贷款流程冗长、繁琐,审批周期漫长,对消费者的时间成本极高。羊小咩则通过其“零感放款”模式,将贷款申请、审核、到账,甚至还款,都融入到用户的日常消费流程中。例如,用户可以通过手机APP完成贷款申请,审核结果在几分钟内就反馈,如果审批通过,资金可以直接划入用户的支付账户,用于支付购物或账单,无需任何额外的操作。这种“无缝衔接”的体验,不仅极大地提高了效率,也降低了用户的操作成本,吸引了大量追求便捷的年轻消费者。同时,这种模式也降低了用户的决策成本,因为“借钱”本身就不需要像传统贷款那样进行复杂的财务分析,而是成为一种便捷的消费工具。
然而,羊小咩放款模式的成功,也伴随着不可忽视的风险。其依赖的“信用池”构建,就存在着“数据污染”的潜在问题。如果用户在平台上滥用“软信息”进行虚假宣传,或者利用社交关系进行恶意贷款,就会严重影响整个平台的信用评估体系,最终导致整个信用池的价值下降。此外,由于审核标准更加灵活,羊小咩放款的风险控制能力相对较弱,容易滋生不良借贷行为。用户如果过度依赖这种“便利”放款,可能会陷入恶性循环,导致债务缠身。因此,平台自身需要持续完善风险控制机制,加强对用户行为的监测与约束,并积极与监管部门沟通,共同维护金融生态的健康发展。
从长远来看,羊小咩放款的模式,预示着金融行业将朝着更加个性化、智能化、动态化的方向发展。 传统金融机构需要认真借鉴羊小咩的经验,一方面,学习其利用大数据技术进行风险评估的能力,另一方面,要顺应消费者对便捷、高效金融服务的需求,积极探索新的商业模式。 然而,仅仅依靠技术优势并不能保证金融服务的健康发展。 监管部门的角色至关重要,需要建立一套完善的监管体系,既要鼓励金融创新,又要有效防范金融风险,确保金融市场的稳定运行,最终实现金融服务的普惠大众目标。 羊小咩的兴起,提醒我们,金融创新并非简单的技术堆砌,而是对商业模式、风险管理、以及监管体系的综合性挑战。
相关文章
遗孀存折里的三十年情书
老人颤抖着打开那只布满褶皱的皮质盒子时,泛黄的存折扉页上“1987年6月”字样刺痛了所有人的神经。这个被时代尘埃掩埋的金融凭证,瞬间将现实与记忆撕开裂口——它不仅承载着未兑现的存款数字,更像是一封跨越...
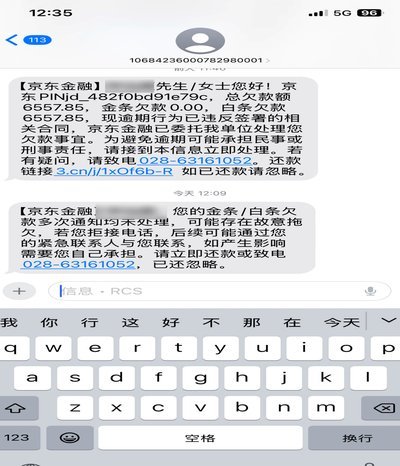
京东催收:精细化、智能、合规
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
白条变现:揭秘情感共鸣时代的营销新路径
### 白条变现:一个颠覆传统营销的新兴商业模式 “白条”作为一种代号营销方式,在近年来的商业领域引发了广泛关注。这一概念首先在社交媒体营销中流行起来,主要通过赋予特定产品或服务“白条”属性,实现其...
微信分付套现安全吗?风险揭秘
微信分付套现行为,本质上是一种变相获取现金的操作,但其安全性极低,且存在多重风险。从法律层面看,微信分付属于消费金融产品,受《商业银行法》和《征信业管理条例》约束。套现行为违反了平台协议条款中的"禁止...
得物钱包提现去哪儿?
### 得物钱包提现路径解析:资金安全与流动性平衡 在二手交易市场日益活跃的今天,得物钱包作为得物平台的核心支付工具,其提现功能的设计与执行直接关系到用户的资金安全与使用体验。用户在使用得物钱包时,...
抖音分期乐正规吗?揭秘借贷平台真相
抖音分期乐作为字节跳动旗下推出的消费金融产品,其运营模式与传统借贷平台存在显著差异。平台通过短视频和直播场景切入,将借贷服务嵌入用户日常内容消费中,这种模式既拓展了金融服务的触达边界,也引发了对金融合...