分期乐扫码支付能套现吗?揭秘风险与防范
分期乐作为消费金融平台,其扫码支付功能本质上是为用户提供分期购物的数字化入口。平台通过与商户合作,将消费行为转化为可分期的信用账单,这种模式依赖于用户真实消费需求与平台风控系统的匹配。从技术逻辑看,扫码动作本身仅是交易链路的起点,资金流向需经多重验证环节,包括商户资质核验、交易金额限制及用户身份二次确认,这些设计从源头上压缩了套现操作的空间。
部分用户试图通过虚构交易场景实现资金转移,但此类行为与分期乐的业务逻辑存在根本冲突。平台的风控模型会实时监测交易频次、金额与用户消费习惯的偏离度,一旦发现异常波动,系统将触发风险拦截机制。例如,同一用户短时间内在多个商户重复扫码,或单笔交易金额远超其历史消费水平,均可能被判定为可疑行为并冻结账户。
从法律视角审视,若用户刻意制造虚假交易套取资金,已构成对平台信用体系的实质性破坏。分期乐作为持牌金融机构,其业务合规性受银保监会等监管部门严格约束,任何试图绕过风控规则的行为都可能触发民事追偿甚至刑事责任。平台近年多次更新用户协议,明确将套现行为列为违约条款,并通过大数据分析技术强化对异常交易的识别能力。
当前消费金融行业正加速构建"技术+场景"的风控闭环,分期乐的扫码支付功能已从单纯的资金通道升级为智能风控节点。通过接入央行征信系统、整合商户ERP数据、部署AI反欺诈模型,平台能精准识别套现链条中的每个环节。这种多维风控体系不仅提升了资金安全边际,也倒逼商户规范交易行为,最终形成消费者、平台与商家三方共赢的良性生态。
相关文章
分期乐能套现吗?风险与真相
近期,关于“分期乐上面有套现商家吗”的讨论热度逐渐上升。分期乐作为一个专注于年轻人群体的分期购物平台,其核心业务在于为用户提供便捷的分期消费服务。因此,从平台运营模式和风控策略来看,存在套现行为的可能...
微信分付:一键开启零资金消费
微信分付作为腾讯在支付领域推出的信用工具,其实质并非简单的借贷服务,而是对用户消费行为的数字化信用评估。它通过整合用户在微信生态中的支付历史、社交互动、消费习惯等多维度数据,构建个人信用画像,从而赋予...
消费模式转变背后
美团月付取现功能的消失,折射出平台金融业务的战略转向。这一调整并非孤立事件,而是支付机构在合规压力与风险控制间寻求平衡的缩影。美团作为持牌机构,需遵循《支付机构网络支付业务管理办法》对"消费贷"的界定...
羊小咩购物额度如何获取与优化
衡量“羊小咩购物额度”的生成过程,核心认知偏差往往在于将其视为一个可以通过单一操作指令强制刷出的资源。从一个商业数据流和用户行为模型的高度审视,它更准确地说是一套由商家激励机制、平台算法判定和用户参与...
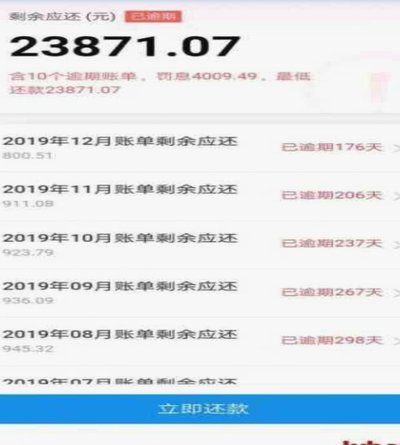
白条逾期了,该怎么协商还款?
面对白条逾期,盲目申请减免往往收效甚微,核心在于构建数据支撑的还款计划书。在联系客服前,需梳理近半年的银行流水、收入证明及突发支出凭证,用事实说明暂时性流动性困难而非恶意拖欠。谈判姿态上,要清晰表达强...
桃朵使用安全吗?深度解析社交软件的潜在风险点
近年来,随着技术的快速发展和智能手机应用市场的日益繁荣,“桃朵”作为一种社交软件受到不少用户青睐。然而,如同所有应用程序一样,“桃朵”的使用也可能伴随着风险。本文旨在从隐私安全、数据泄露以及恶意行为三...