羊小咩便利卡额度变现新策略
“羊小咩便利卡额度变现”并非单纯的营销手段,而是在细分市场下,精准利用卡券机制实现差异化盈利的考量。要理解其价值,首先需要承认便利卡本身在传统零售和生活服务领域所扮演的角色:它提供了一种便捷的支付方式,降低了消费门槛,并构建了品牌与消费者的粘性。然而,传统便利卡的额度往往被视为一种成本,容易导致现金流压力,尤其是在高客单价的场景下。因此,“额度变现”的策略核心在于,巧妙地将这个“成本”转化为可控的收益,而非仅仅依赖会员费或折扣。这需要更精细的客户画像,更精准的营销策略,以及更灵活的额度管理机制。例如,针对年轻消费群体,可以推出“冲动消费”额度,鼓励他们尝试新商品;针对特定消费场景,如电影院或餐饮店,可以提供“限时优惠”额度,提高客单价;再比如,对于老用户,可以提供“长期会员”额度,建立更强的忠诚度。关键在于,要确保这些额度在不影响用户体验的前提下,能够有效地驱动消费增长。
实现“羊小咩便利卡额度变现”的成功,离不开数据驱动的决策。传统的便利卡运营往往依赖于粗放的营销策略,缺乏对用户消费行为的深度分析。如今,借助大数据技术,羊小咩可以对每个用户的消费习惯、偏好、购买频率等信息进行精细化挖掘。基于这些数据,可以构建更加精准的用户画像,然后针对不同用户群体定制专属的额度方案。例如,通过分析某用户经常在特定品牌购买咖啡,可以为其提供该品牌“专属优惠”额度;通过分析某用户在特定时间段购买特定商品,可以为其提供“限时抢购”额度。更进一步,羊小咩可以利用这些数据进行预测性营销,提前向用户推送个性化的优惠信息,提高转化率。这种基于数据的精准营销,不仅能提高额度变现的效率,还能提升用户满意度,形成良性循环。
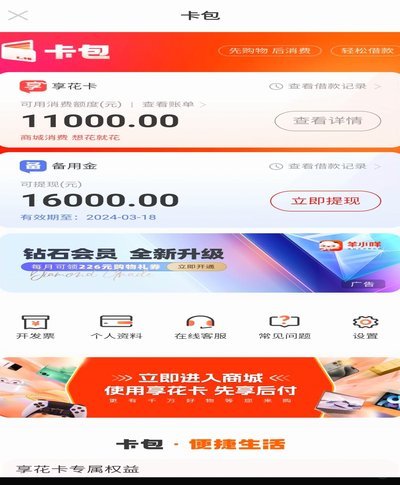
构建有效的“额度变现”体系,还需要对额度的管理和控制进行精细化操作。简单地提高额度上限,并不能保证变现效果,反而可能导致用户过度消费,引发负面影响。羊小咩需要建立一套灵活的额度调整机制,在满足用户需求的同时,控制风险。例如,可以设置额度使用频率限制,避免用户在短时间内过度消费;可以设置额度使用场景限制,引导用户在特定场景下使用额度;还可以设置额度使用时间限制,在特定时间段内限制额度使用。此外,羊小咩还需要建立完善的风险监控系统,实时监控用户消费行为,一旦发现异常,立即采取相应措施,防止欺诈行为发生。这种精细化的额度管理,不仅能提高额度变现的效率,还能降低风险。
最后, “羊小咩便利卡额度变现”的战略意义,在于其对便利卡本身价值的重新定义。 过去,便利卡主要被视为支付工具,其价值仅限于便捷支付。而通过“额度变现”策略,便利卡可以成为一种更具价值的营销工具,实现品牌与消费者的深度融合。它不仅能提升消费者的购买意愿,还能帮助羊小咩更好地了解用户需求,并为未来的产品和服务创新提供参考。 此外,这种变现模式也能推动便利卡行业向更加精细化、个性化的方向发展,从而更好地满足消费者的需求,提升消费体验,最终实现企业和用户的双赢。 成功的关键在于持续的创新和优化,将额度变现融入到整体营销策略中,而非作为孤立的活动。
相关文章
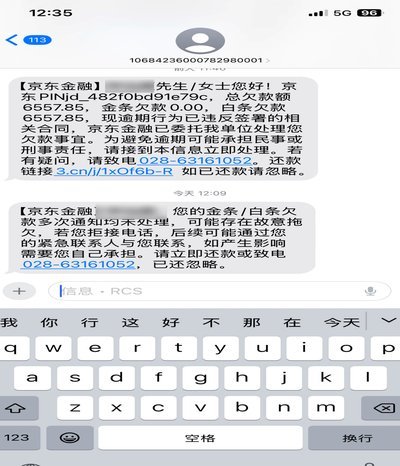
京东催收:精细化、智能、合规
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
得物提现除了支付宝还有哪些选择
得物提现的支付方式并非仅限于支付宝,但支付宝确实是目前最主要的选项。其核心原因是得物平台与支付宝的深度集成,这源于得物最初的运营模式和生态建设。支付宝作为国内领先的移动支付平台,凭借其庞大的用户基础、...
微信分付套现安全吗?风险揭秘
微信分付套现行为,本质上是一种变相获取现金的操作,但其安全性极低,且存在多重风险。从法律层面看,微信分付属于消费金融产品,受《商业银行法》和《征信业管理条例》约束。套现行为违反了平台协议条款中的"禁止...
羊小咩智能提现资格评定机制
羊小咩提现资格的核心逻辑建立在动态信用评估体系之上,其本质是通过多维度数据采集构建用户画像。平台通过交易频率、资金流向、行为轨迹等参数,运用机器学习算法生成实时信用评分。这种机制既避免了传统风控模型的...
鹿优选购物额度如何提取?手把手教你掌握提取方法
了解鹿优选购物额度的提取方法需要从以下几个步骤入手,首先明确获取这些购物额度的具体途径。鹿优选平台通常会通过各种活动提供不同形式的购物额度给用户,如积分兑换、任务完成奖励等,因此用户应关注平台的官方公...
鹿优选提取工艺详解
### 鹿优选提取的关键步骤与技术考量 鹿优选作为一种高价值的生物活性成分,其提取过程涉及多个关键步骤和复杂的技术考量。首先,原料的选择至关重要。优质的鹿茸或相关组织必须经过严格的筛选标准,包括外观...