如何将分付额度打造为现金流的战略杠杆?
分付额度本质上是一种灵活的资金流动性工具,而非简单的借贷产品。许多用户容易陷入“额度即负债”的误区,其实合理运用分付额度可以成为企业主或个人资金管理的战略资产。真正的使用之道在于“借势”,而非单纯消费。例如,可通过分付额度提前采购原材料,锁定生产成本;或在资金周转期通过分付完成账期支付,维持商业信用。关键在于建立清晰的“额度使用边界”,明确资金用途与还款来源,避免形成资金闭环。这种分层使用策略需要结合自身现金流周期、资产负债结构进行设计,本质上是将分付转化为现金流管理的杠杆工具。
额度分配的核心逻辑是风险对冲而非额度最大化。建议采用“373”分配法则:30%用于短期经营周转(如货款支付),70%用于中长期战略投资(如设备采购、研发投入)。这种分配能有效平衡流动性风险与增长需求。例如某科技企业主将分付额度的40%用于设备采购,30%用于员工薪资池,30%作为市场预付款,通过交叉担保降低单点风险。值得注意的是,额度使用不应追求表面消费数据,而要建立资金使用追踪系统,实时监控每笔支出的回收周期与ROI,这是专业分付使用者与普通消费者的本质区别。
信用管理是额度使用的隐形杠杆。许多用户低估了信用记录对分付额度的影响,实际上良好的还款记录能提升约15-20%的可用额度。建议设置“信用预警线”,当还款周期接近账期时自动触发资金预筹机制。例如某零售店主通过分付预收货款,但设置供应商付款条件为“收到分付还款后3天支付”,既维持了供应商关系,又实现了资金平滑流动。更高级的玩法是利用分付额度进行“信用套利”,如在资金成本低于理财收益时,通过分付融资投资高收益项目,但这需要极强的风险控制能力。
额度提升需要建立正向反馈循环。除按时还款外,建议主动进行“额度使用场景多元化”策略,如同时使用消费分付、经营分付等不同场景,系统会通过多场景使用频率提升整体信用等级。例如某餐饮连锁品牌利用加盟费支付分付进行扩张,同时用门店装修分付改造店面,这种复合型使用模式使其在6个月内额度提升40%。值得注意的是,额度提升不是线性增长,而是信用模型优化的过程,需要保持稳定的使用频率与良好的还款记录,建议每季度进行一次额度使用策略复盘。
合规使用是分付管理的底层逻辑。许多用户因追求短期利益而忽视分付协议中的禁止条款,如禁止挪作特定用途、禁止抵押等行为,这可能导致额度冻结甚至法律风险。建议建立“分付使用合规清单”,明确标注哪些行为会触发风控机制。例如某创业公司因将分付资金投入虚拟货币交易,导致额度被冻结并产生罚息。更专业的做法是建立分付资金流向可视化系统,将分付资金与自有资金分开标记,确保每笔支出都有明确的还款计划。
在分付使用中,时间价值管理往往被忽视。建议采用“额度使用周期矩阵”,将不同用途的分付资金按照还款期限、用途重要性进行四象限划分,优先保障关键业务资金链。例如某制造企业将分付资金分为“生产周转(紧急)”、“供应商账期(中等)”、“市场推广(弹性)”三个层级,通过精细化管理实现资金使用效率最大化。这种分层使用策略需要结合企业生命周期阶段动态调整,初创期侧重现金流维护,成长期侧重投资回报率优化,成熟期则注重资金成本控制。
相关文章
分期乐额度提?全攻略看这里
在探讨“分期乐怎么把消费额度套出来”这一话题时,我们需要从多个角度来解析,以全面理解背后的操作逻辑与潜在风险。首先,消费者在申请分期乐的消费额度时,平台会根据个人信用状况、收入水平、消费记录等多个维度...
如何提高白条额度
在探讨“白条额度怎么提取出来”的问题之前,我们需要先了解“白条”这一消费金融产品。白条是阿里巴巴旗下蚂蚁金服推出的一项信用支付服务,用户可以在购物、就餐、旅行等场景下使用白条先行消费,之后按期还款。其...
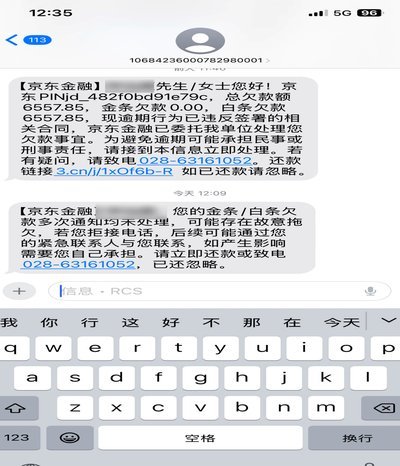
京东催收:精细化、智能、合规
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
白条取现额度如何计算
白条卡,又称信用卡的备用金功能,在消费管理中扮演着越来越重要的角色。其核心在于,它提供了额度,而这个额度并非直接的消费能力,而是指银行或金融机构在特定条件下可以向你提供现金的上限。理解“白条额度取现额...
拿去花套现商家会察觉吗
近年来,“拿去花”作为一种互联网消费金融服务,越来越受到年轻人的青睐。但不少用户对其套现功能产生了好奇,并开始思考一个问题:“商家会不会知道我通过‘拿去花’进行套现?”这个问题实际上涉及到了几个层面的...
花呗套现平台能察觉吗?
花呗套花呗,这是一种利用花呗分期消费,再通过花呗账单还款的方式,实现一定程度资金周转或“放大”消费额度的行为。其核心在于利用花呗的循环信用额度,将原本需要等待工资到账才能支付的消费,提前转化为可循环使...