拿去花取现处理中真成功了吗?
“拿去花取现处理中是成功了吗”这个看似简单的提问,实际上蕴含着对当代商业模式,更深层次的价值考量。在过去几十年,尤其是在互联网和金融科技的蓬勃发展下,我们见证了“拿去花取现”模式的兴起,其核心在于通过平台技术,将消费者的短期资金需求快速转化为商家资金需求。这种模式以其极高的效率和流动性,让传统融资渠道的壁垒被打破,为中小企业、新兴产业提供了至关重要的生存空间。但仅仅是效率提升并不意味着成功。成功需要建立在可持续的价值链之上,而“拿去花取现”模式本身,如果缺乏对长远风险的评估和对长期价值的构建,最终将走向衰退。问题的关键在于,这种模式的参与者是否真正理解了资金的本质,以及资金流动所带来的系统性影响。过度依赖短期资金,必然导致对长期投资的忽视,而忽视长期投资,最终必然导致商业模式的脆弱性。
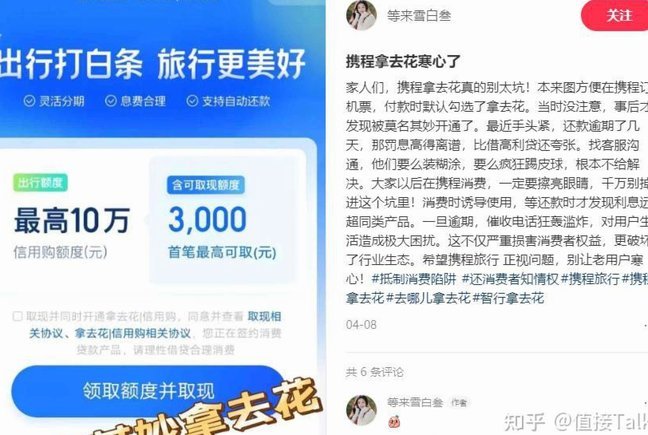
深度审视“拿去花取现”处理中“成功”的定义,我们会发现其与传统“融资”模式有着本质的区别。“融资”本质上是基于资产或未来收益的评估,而“拿去花取现”则完全依赖于对现金流的预测,以及借款人短期内能够偿还的能力。这种模式的成功,依赖于对算法的精准度和对数据模型的可靠性。如果算法出现偏差,如果数据模型未能准确反映市场变化,一旦资金流动方向发生逆转,整个模式就会崩塌。更重要的是,这种模式的优势往往集中在少数头部企业手中,而对中小企业而言,它更像是一种“救命稻草”,而非真正的解决方案。事实上,大量中小企业通过“拿去花取现”获得的资金,往往被用于短期运营,而非用于技术创新、市场拓展等核心战略,导致其在竞争中逐渐被淘汰。
更值得关注的是,这种模式的负面影响远超其积极作用。大量短期的资金流入,扰乱了市场的供求关系,使得投资者的决策更加盲目,增加了金融风险。同时,对利率的过度依赖,也导致了金融机构的业务模式转变,其长期稳定的盈利能力受到冲击。此外,“拿去花取现”模式也滋生了各种潜在的风险,例如过度扩张、负债累累、甚至出现洗钱等非法活动。这种模式的“成功”,在很大程度上是基于对金融监管的漏洞利用,对风险的忽视。一个健康的商业生态系统,必然建立在风险防范和制度约束之上,而“拿去花取现”模式,在很大程度上破坏了这种平衡。
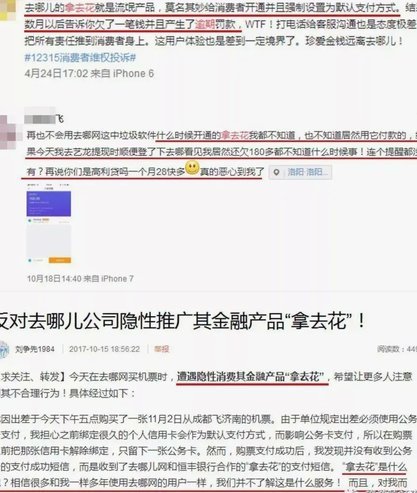
最终,“拿去花取现处理中是成功吗?”的答案并非简单的肯定或否定。它更像是一种警醒,提醒我们,商业模式的创新需要建立在对价值的深度理解和对风险的全面考量之上。“拿去花取现”模式在一定程度上推动了金融科技的发展,但也暴露了其内在的脆弱性。未来的商业模式,应该更加注重价值创造,建立可持续的生态系统,而非单纯地追求短期利益和流动性。真正的成功,来自于对长期价值的投资,而非对短期资金的简单利用。我们需要重新审视资本的本质,以及资金在商业生态系统中的作用,构建一个更加健康、可持续的金融体系。
相关文章
分期乐现在用还吗
分期乐在当下,其可操作性并非绝对的“还”或“不还”,而是一个需要综合评估的个人财务决策。 长期来看,分期乐的整体收益率通常低于直接投资于高收益理财产品或指数基金。其核心问题在于,它本质上是一种消费信贷...
美团月付如何关闭
美团月付取现功能的关闭路径需要结合其业务逻辑与用户需求进行拆解。该功能本质上是美团金融体系中的一种信用支付工具,用户通过绑定银行卡实现资金流转。要终止这一服务,需在美团APP内进入"我的"页面,找到"...
得物提现除了支付宝还有哪些选择
得物提现的支付方式并非仅限于支付宝,但支付宝确实是目前最主要的选项。其核心原因是得物平台与支付宝的深度集成,这源于得物最初的运营模式和生态建设。支付宝作为国内领先的移动支付平台,凭借其庞大的用户基础、...
美团月付能套现吗?
美团月付的核心逻辑建立在信用评估与消费场景绑定的基础之上,其额度发放并非单纯基于用户支付能力,而是通过多维度数据交叉验证。平台会综合用户历史消费频次、账户活跃度、芝麻信用分等指标,形成动态授信模型。这...
鹿优选:零审批随时用 消费额度提现方法
鹿优选的消费额度提现机制,远比单纯的“如何提现”更深层次地体现了其在金融科技和用户体验方面的战略。核心在于它将消费额度视为一种可灵活使用的“预付款”,而非单纯的信用额度。这种设计与传统银行卡和消费贷有...
花呗被冻了?教你快速排查原因
花呗账户遭遇异常冻结,对于依赖其消费便利的用户而言,无疑是一种令人沮丧的体验。故障并非技术失误或系统错误能够完全解释,它往往是多重因素交织的结果。首要排查方向应锁定在账户活动分析上:近期的消费行为是否...