花呗里的钱怎么再借花呗
“套花呗”,这个概念在数字金融领域,尤其是在花呗生态系统内,早已不再是单纯的交易技巧,而是一种战略性的、甚至带有一定风险的模式。它并非简单的利用花呗的免息期、满减活动等促销手段,而是要深入挖掘花呗用户行为的规律,构建一套以小额消费为核心,逐步积累信用,最终撬动大额消费的体系。这种套取本质上是利用花呗的“软性贷款”功能,但与传统贷款相比,它更依赖于消费者的消费习惯和对花呗平台的信任。成功的“套花呗”操作,需要对花呗的各项功能机制有深刻的理解,并建立一套可预测的用户行为模型。关键在于,运营方本身也在不断优化花呗的优惠机制,这使得“套花呗”的难度和风险也在不断增加,需要持续的观察和学习。
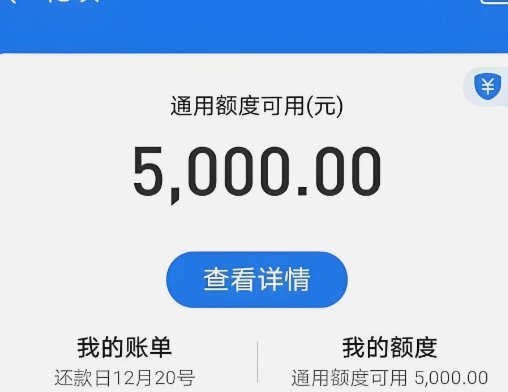
要真正理解“套花呗”的精髓,需要从花呗的信用评估体系入手。花呗的风险控制模型并非简单的交易额或消费频率,而是会综合考虑用户的账户余额、还款记录、消费习惯、个人信息等因素进行评估。因此,最初的低额消费,如缴纳水电煤气、购买日用品等,并非为了增加信用,而是为了满足花呗对用户消费行为的观察,建立一个明确的消费基数。随后,通过在特定场景下重复消费,比如定期购买会员、订阅服务等,可以逐步积累消费习惯,并向花呗反馈,以让其系统进一步确认用户的信用实力。更重要的是,利用花呗的“无抵押”特点,在消费金额的逐渐增大时,可以巧妙地利用花呗的免息期和满减活动,降低实际的利息成本,从而增加消费的吸引力。
然而,“套花呗”并非没有风险。花呗对违约的惩罚相当严格,一旦出现逾期未还,信用记录将会受到严重影响,甚至会被系统冻结。因此,任何“套花呗”操作都必须基于用户的实际消费能力和还款意愿。过度依赖花呗的优惠活动,盲目增加消费金额,无疑会增加违约的风险。更值得警惕的是,花呗平台自身也在不断调整信用评估标准,针对性地推出各种风险控制措施,例如限制消费金额、提高还款门槛等。因此,任何“套花呗”的策略都必须随着花呗平台的调整而动态调整,保持对平台变化的敏感度。 成功的“套花呗”不是盲目的追逐优惠,而是建立在理性消费和风险评估之上的战略考量。
从更深远的层面来看,“套花呗”反映了消费者与平台之间的信息不对称。花呗通过对用户消费行为的收集和分析,获得了对用户需求和偏好的深度洞察,并以此为基础,推出各种精准的营销活动,从而提升用户体验和消费转化率。对于消费者而言,参与“套花呗”的活动,实际上也是在为花呗提供数据支持,帮助其更好地了解用户,优化产品和服务。因此,参与“套花呗”的玩家,也应该意识到自己所扮演的角色,并以积极的态度,与花呗平台共同构建一个健康、可持续的数字金融生态系统。 这也提醒用户,在享受花呗带来的便利的同时,也要理性消费,避免过度依赖,并始终保持对自身财务状况的清醒认识。
相关文章
白条资金提现:风险与合规指南
近期,一些用户对如何将信用卡白条资金取出进行了探讨。实际上,“套现”行为不仅违反了平台的服务条款和法律法规要求,还存在较大的风险隐患。 首先,银行或第三方支付机构针对“白条”的设计初衷是为用户提供...
得物借钱合法关闭:一份详细指南
“得物借钱”这一服务,本质上是一种基于信用评估的短期消费贷产品,其运作模式依赖于得物平台用户自身的消费能力和信用状况。用户在申请“得物借钱”时,得物会进行初步的信用评估,评估结果直接影响到贷款额度、利...
花呗套花呗会收手续费吗?
近年来,随着互联网金融产品的广泛应用,“花呗”成为了许多用户购物消费的首选支付方式。然而,一些用户可能出于多种原因选择“套用花呗”,即使用已有的花呗额度再次申请新的借款来偿还现有的欠款或用于其他消费需...
得物App提现攻略与注意事项
得物App的提现流程依赖于其底层的支付接口与资金托管机制。用户需通过绑定的支付宝或微信支付账户完成提现,系统会在确认交易后将资金划转至指定账户。值得注意的是,平台对提现金额设有阶梯式费率,单笔提现超过...
逾期不还鹿优选先享卡的后果有多严重?
信用记录受损是首要风险。鹿优选先享卡作为金融工具,其还款行为直接关联个人征信系统。逾期记录将被纳入央行征信数据库,形成负面信用标签。这种标记不仅影响未来贷款审批,更可能波及信用卡额度调整、房贷利率评估...
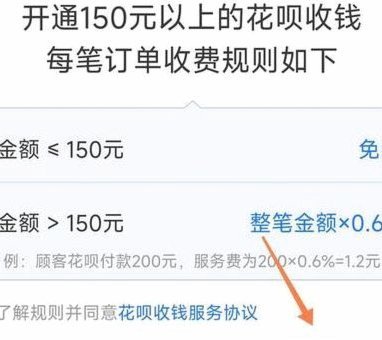
花呗套现:真相与风险
花呗与支付宝的资金运作机制,乍一看似乎与传统银行贷款存在异曲同工,但实际操作中,它更像是一个“消费信贷”平台,而非直接的资金借贷。 理解这一点是解决“花呗里钱怎么套现”问题的关键。 支付宝并未直接向用...