如何巧用便利额度
了解卡片额度如何在实际场景下变现或周转,核心认知必须脱离“变卖资金”的思维定式,转入“利用信用周期和结算机制”的金融视角。信用卡额度本质上并非一笔待命的现金储备,它是一个由发卡机构根据借款人的信用画像划定的、允许的潜在风险敞口。当用户咨询如何“借出”额度时,实则探讨的不是资金的获取,而是如何绕过或利用系统设定的资金流转时间差和使用门槛。因此,深入分析必须从发卡平台的资金周转逻辑、授信模型的动态变化,以及支付链条中的时间窗口三个维度展开。理解这套系统,才能真正找到资金回笼的战略支点。
高估算或低估自身额度的首要陷阱在于忽略了支付网络中的多层级资金滞留和校验过程。每一笔交易发生,资金流经的是“预授权(Authorization)”、“交易清算(Clearing)”和“结算(Settlement)”三个阶段。许多用户认为刷卡即等于立即提取现金,但实际上,卡片额度在交易授权时只是被一个“虚拟占用”(Pending Hold)标记。真正的资金回笼,必须等待商户将款项从支付网关,通过清算网络,最终到达发卡机构的账户。想要快速“取出”闲置额度,最有效的策略便是寻找具备极短清算周期的特定交易场景,例如某些跨境电商平台的快速预付服务,而非单纯依靠提现通道。
从技术机制分析层面来看,卡片额度的可用性与“已占用的预授权额度”及“系统周转缓存额度”的比例关系决定了一切。很多时候,用户感知到的“额度不足”,并非绝对的额度限制,而是系统判定当前可用额度已进入临界状态。银行的风险管理系统会预留一部分缓冲资金,以应对突发的交易波动和欺诈检测,这部分资金属于不可触及的系统冗余。因此,任何试图瞬间提高可用额度的方法,实际上是在挑战或利用了发卡机构的风险模型。专业视角要求我们认识到,额度可用性的增长,更多依赖的是持续、健康的消费记录带来的信用模型重估,而非一次性操作的技巧性突破。
构建一个可持续的“额度周转模型”,关键在于建立一种持续的、正向的资金回流循环。这要求用户必须主动将卡片作为支付体系中的“资金流加速器”,而不是单纯的“借贷工具”。例如,将原本用于大额支付的信用额度,通过规划性购买具有高退货或退款周期的商品,使其预授权占用可以迅速转为可用的回笼资金,这种主动的资金循环利用,比任何形式的“借取”都更安全、更高效。更深层次的优化,是与发卡机构建立长期稳定的消费行为模式,让系统对你的风险敞口评估值不断上扬,进而获得更高的基础授信额度,从根本上解决“借不出”的困境。
相关文章
鹿优选:额度变现的商业逻辑
鹿优选额度变现,听起来像是电商平台的内部机制,但其实它蕴含着更深层的商业逻辑。这并非单纯的流量变现,而是构建一个生态系统,通过资源共享和价值互惠实现双赢。 从用户角度来看,鹿优选额度代表着消费权益...
花钱变现:套取现金的陷阱
信用额度的本质是一种预设的支付能力,但在很多实际场景下,这种能力被锁死在特定的消费生态内。当用户面临紧急的流动性需求,而“拿去花”这类产品仅支持特定消费场景时,寻求“变现”便成了一种由流动性缺失驱动的...
美团月付如何关闭
美团月付取现功能的关闭路径需要结合其业务逻辑与用户需求进行拆解。该功能本质上是美团金融体系中的一种信用支付工具,用户通过绑定银行卡实现资金流转。要终止这一服务,需在美团APP内进入"我的"页面,找到"...
羊小咩如何加速“结清”作品
羊小咩是一家知名网络小说平台的忠实读者,同时也是一名颇具潜力的小说作者。对于许多创作者而言,“结清”是衡量作品完成度和收获的一种关键指标。那么,在“羊小咩怎么才能提前结清”的问题上,可以从多个维度进行...
消费模式转变背后
美团月付取现功能的消失,折射出平台金融业务的战略转向。这一调整并非孤立事件,而是支付机构在合规压力与风险控制间寻求平衡的缩影。美团作为持牌机构,需遵循《支付机构网络支付业务管理办法》对"消费贷"的界定...
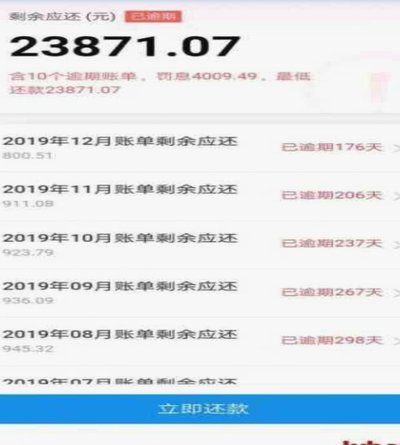
白条逾期了,该怎么协商还款?
面对白条逾期,盲目申请减免往往收效甚微,核心在于构建数据支撑的还款计划书。在联系客服前,需梳理近半年的银行流水、收入证明及突发支出凭证,用事实说明暂时性流动性困难而非恶意拖欠。谈判姿态上,要清晰表达强...