携程拿去花怎么调整额度?掌握底层逻辑是关键
任何关于平台额度调整的讨论,本质上都不是简单的参数修改,而是一场围绕风险评估、用户信用建模与交易算法博弈的过程。当涉及到“携程拿去花怎么调整额度”时,我们必须跳出表面的操作界面,深入理解支撑这一功能背后的系统逻辑链条。平台设置的初始额度,往往不是一个固定不变的上限,它更是一个动态波动、由用户历史消费轨迹、设备指纹识别以及实时市场供给预测等多维变量共同计算出的“可承受交易区间”。核心思路在于认知到该额度的本质并非僵硬的数字限制,而是一组基于信用的预设闸门。要想实现实际意义上的调整,根本出路在于改变系统对你自身信用画像的判断角度,将重点放在结构性地提高平台的信任权重和交易稳定性上,而非单纯寻求后台的数值提升权。
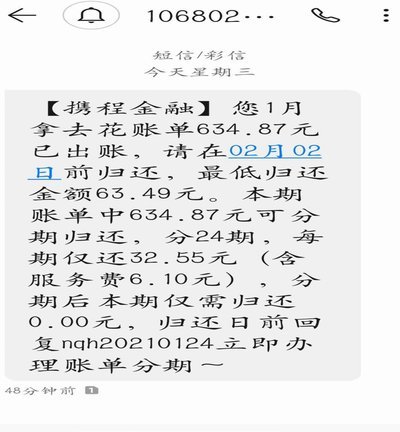
更高级的额度优化策略并非依赖于所谓的“后台修改”,而是着眼于利用平台的时间差与消费习惯锚点。当基础限额达到瓶颈时,用户需要像处理复杂的金融结构一样,进行多节点的资源分配规划。这涉及到对优惠券、分期付款政策和组合套餐的精细解构——每一次成功的交易都不是单纯的商品购买行为,而是多个补贴机制同时生效的结果叠加。例如,与其一次性尝试超额消费,不如采取周期性的“小规模确认”模式,在不同业务线(机票、酒店、当地游)之间错峰释放需求信号。这种精巧的时间节奏和分散的支付节点操作,能够持续向系统证明用户资金流动是稳定的、分批次的,从而诱导算法模型重新评估并逐步提升你的实时交易信用容量。
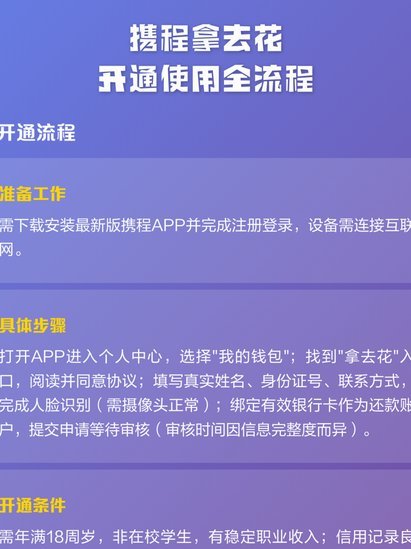
若从金融工程的角度审视问题,额度的真正调整权在于支付层面的多重冗余与互换性设计。如果携程内部的虚拟支付或积分兑换机制达到了暂时性的上限,专业用户需要激活外部金融链路的参与度。这要求系统必须能够识别并接受来自高信用等级银行卡、或者具有跨平台信誉背书的第三方支付工具作为主要结算载体。操作层面而言,这不是简单地切换付款方式,而是要让交易流程在多个高度耦合的资金流之间完成无缝衔接。关键在于设计一套“主贷方+次级辅助”的混合支付模型:将高额部分的风险锚定给稳定、可追溯外部银行信用卡的系统执行层,而将平台内部的小额预付或积分支付作为增强信信度背书(Collateral)的角色,从而规避单一维度的限制。
最终的深度突破点在于对平台算法反馈机制的主动预测和应对。一个成熟的交易用户,不会被动的等待额度提升,而是要像逆向工程一样,去理解携程在什么时间节点、基于何种行为模式会进行模型权重重算。这要求从流量周期(如节假日高峰前夕)、产品迭代(如新上线某热门线路)以及政策变动等宏观背景入手,构建一个交易的“预埋脚本”。通过观察和模拟其他高频、大额消费用户的成功路径,识别出当前模型判定用户信用风险最低的时段窗口。此时进行分阶段的意向性锁定支付(如预订酒店房间但不立即付款),可以有效欺骗或引导系统的预测机制,让算法相信你的后续资金供给远超当前的限制感知,从而实现超越物理规则的虚拟额度扩展。
相关文章
花钱变现:套取现金的陷阱
信用额度的本质是一种预设的支付能力,但在很多实际场景下,这种能力被锁死在特定的消费生态内。当用户面临紧急的流动性需求,而“拿去花”这类产品仅支持特定消费场景时,寻求“变现”便成了一种由流动性缺失驱动的...
分期乐额度激活:信用评估与身份验证
分期乐额度激活的核心在于系统对用户信用画像的动态匹配,这一过程并非简单的按钮点击,而是依托大数据风控模型的多维度验证。平台在发放额度后,会通过用户行为数据(如App使用频率、浏览轨迹)与外部数据源(如...
如何提高白条额度
在探讨“白条额度怎么提取出来”的问题之前,我们需要先了解“白条”这一消费金融产品。白条是阿里巴巴旗下蚂蚁金服推出的一项信用支付服务,用户可以在购物、就餐、旅行等场景下使用白条先行消费,之后按期还款。其...
羊小咩享花卡用法指南
在当今竞争激烈的市场环境中,消费者如何最大化地利用手中的优惠资源成为了一门必修课。羊小咩享花卡作为一种新兴的会员服务产品,凭借其独特的设计理念和实用功能,在众多促销手段中脱颖而出。本文将深入探讨如何有...
分期乐:消费金融与电商结合的独特平台
分期乐的核心定位是消费金融与电商结合的垂直领域平台,其本质是通过场景化运营实现资金流转的闭环。该平台以校园市场为切入点,构建了从商品供给到信用评估的完整生态链。其运营逻辑在于利用学生群体的消费潜力,通...
分期乐购物额度怎么用起来?
近年来,分期乐作为一种新兴的消费金融产品,在年轻人中逐渐流行起来。很多人通过分期乐获得了购物额度,并将其用于满足自己的消费需求。那么,如何有效地利用这些额度进行实际购买呢?本文将深入探讨这个问题。...