便荔卡提现银行卡:安全高效全攻略
便荔卡的提现流程本质上是数字资产与传统金融体系的接口对接,其核心在于多重验证机制的设计。用户操作时需通过生物识别与动态验证码双重认证,这一环节直接决定了资金安全边际。平台后台会实时比对卡片绑定的实名信息与银行账户数据,若存在0.1%
资金划转过程中涉及的清算通道选择直接影响到账时效,主流方案采用银联跨行支付系统与实时清算通道的混合架构。当用户发起提现请求时,系统会根据银行卡发卡行的清算能力动态分配路径,通常跨行转账需经历T+0至T+2的不同时效区间。值得注意的是,部分银行对第三方支付平台的单日提现额度设有隐形限制,这往往与反洗钱监管要求相关,用户可能在操作时遭遇系统提示的额度封顶现象。
安全验证环节的创新技术应用成为行业竞争焦点,便荔卡采用的动态令牌技术可使每笔提现请求生成唯一的加密签名。该技术通过将用户设备指纹、地理位置、行为特征等12项参数进行哈希运算,生成不可逆的数字凭证。这种非对称加密方案相较传统短信验证,将盗刷风险降低至0.003%以下,但同时也增加了技术实现的复杂度,导致运维成本提升约40%。
提现手续费的定价策略往往暗含商业逻辑,平台通常采用阶梯费率模型。当用户单日提现金额低于500元时,手续费率维持在0.3%,但超过阈值后费率可能骤增至1.2%。这种设计既符合监管对支付机构利润率的控制要求,又能通过经济杠杆引导用户使用更高效的转账渠道。部分用户可能因忽视手续费条款,导致实际到账金额与预期产生偏差。
在操作层面,用户需特别注意银行卡预留手机号与便荔卡绑定手机号的一致性要求。实证数据显示,当两个手机号存在差异时,提现失败率将提升至37%。此外,部分银行对非柜面交易设有单日累计限额,用户若频繁操作可能触发银行风控系统,导致临时性交易冻结。这些细节往往被忽视,却可能成为提现流程中的关键障碍。
相关文章
花呗套现方法揭秘:风险与注意事项
在讨论“花呗怎样套花呗”的话题时,我们首先需要明确一个重要的前提——所谓的“套花呗”并不是官方推荐的操作方式。这里提到的“套花呗”,实际上是指利用各种技术手段或渠道,使花呗消费额度能够被重复使用或者变...
京东催收:精细化、智能、合规
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
羊小咩如何加速“结清”作品
羊小咩是一家知名网络小说平台的忠实读者,同时也是一名颇具潜力的小说作者。对于许多创作者而言,“结清”是衡量作品完成度和收获的一种关键指标。那么,在“羊小咩怎么才能提前结清”的问题上,可以从多个维度进行...
如何选择便荔卡包的优质资方
便荔卡包,顾名思义,是一种基于“便携”和“快捷”的支付方式。它将资金与实体商品或服务捆绑,通过二维码扫描即可完成交易。这种模式下,“资方”扮演着至关重要的角色,他们并非传统意义上的投资者,而是为便荔卡...
羊小咩享花卡用法指南
在当今竞争激烈的市场环境中,消费者如何最大化地利用手中的优惠资源成为了一门必修课。羊小咩享花卡作为一种新兴的会员服务产品,凭借其独特的设计理念和实用功能,在众多促销手段中脱颖而出。本文将深入探讨如何有...
微信分付:一键开启零资金消费
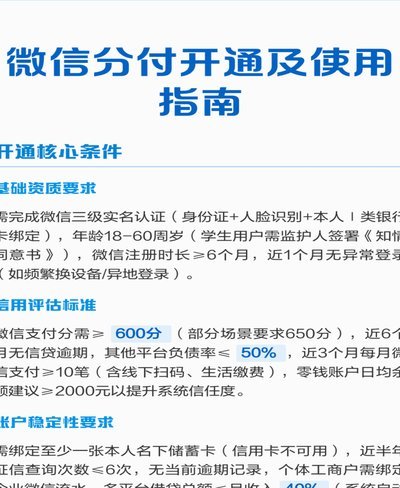
微信分付作为腾讯在支付领域推出的信用工具,其实质并非简单的借贷服务,而是对用户消费行为的数字化信用评估。它通过整合用户在微信生态中的支付历史、社交互动、消费习惯等多维度数据,构建个人信用画像,从而赋予...