揭秘分付套现的操作内幕:警惕背后的征信与法律风险
分付产品的设计逻辑本质上是基于信用评估的短期资金周转工具,其核心在于通过平台风控模型对用户还款能力进行动态授信。套现行为本质上是对该机制的逆向操作,通常需要构建虚假交易场景来绕过系统监控。例如通过虚构商品交易、虚增订单金额等方式,将分付额度转化为实际现金流。此类操作虽在技术层面存在可操作性,但会触发平台的异常交易识别系统,导致额度冻结甚至账户封禁。
从金融合规角度看,套现行为直接违反了《支付结算办法》中关于支付工具使用范围的规定,属于典型的违规套现。平台方通过大数据分析和AI风控技术,能够实时监测交易行为的异常特征,包括交易频率、金额分布、商户类别等维度。一旦发现高频小额交易、关联账户异常等可疑信号,系统会自动触发风险拦截机制,甚至可能将案件移交监管机构处理。
套现链条中涉及的第三方服务商往往构建了完整的灰色产业链,包括虚假商户注册、资金过桥、信息伪造等环节。这些服务商通过技术手段模拟正常交易路径,但其操作模式本质上是将金融工具异化为洗钱工具,存在严重的法律风险。2022年某支付平台披露的案例显示,单个套现团伙通过该方式非法套取资金超2亿元,最终导致整个产业链条的参与者被追究刑事责任。
用户在追求短期资金流动性时,往往忽视了套现行为对个人征信记录的长期负面影响。平台方会将异常交易行为纳入用户信用评分体系,导致未来申请贷款、信用卡等金融产品时遭遇额度限制或利率上浮。更严重的是,若被认定为恶意套现,可能被列入金融黑名单,影响个人在多个领域的信用资质。
合规的现金提取应通过正规金融渠道实现,如申请个人经营性贷款、信用贷款等产品。这些途径虽然审批周期较长,但能有效规避法律风险并维护个人信用记录。金融机构在设计产品时已充分考虑资金周转需求,通过灵活的还款方式和合理的利率结构,为用户提供合法合规的资金解决方案。
相关文章
花呗分期套用陷阱:你需要知道的风险与真相
近期,一些用户通过社交媒体和论坛分享了他们所谓的“花呗套花呗”技巧,即利用花呗的分期付款功能来进一步消费。然而,在深入探讨这一现象之前,我们有必要明确几点关键问题。 首先,需要指出的是,“花呗套花...
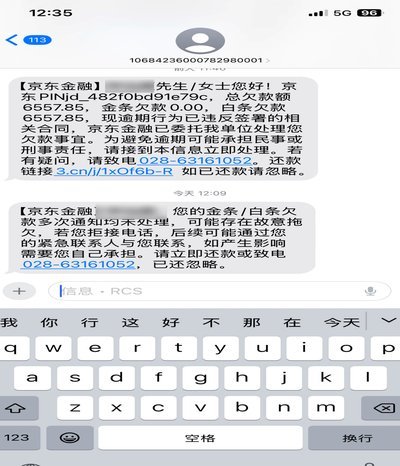
京东催收:精细化、智能、合规
京东白条与金条的催收体系构建了消费金融领域的风险闭环,其核心逻辑在于将大数据风控与智能催收技术深度耦合。平台通过用户行为轨迹、消费偏好、社交图谱等多维数据构建风险画像,使催收策略能动态适配不同信用层级...
分期乐额度提现指南
近年来,随着互联网金融的迅猛发展,越来越多的年轻人选择通过各种线上平台来满足自己的消费需求。分期乐作为一个颇受欢迎的分期购物服务提供商,在年轻人中有着很高的知名度和使用率。但是,关于其提供的额度能否提...
羊小咩如何加速“结清”作品
羊小咩是一家知名网络小说平台的忠实读者,同时也是一名颇具潜力的小说作者。对于许多创作者而言,“结清”是衡量作品完成度和收获的一种关键指标。那么,在“羊小咩怎么才能提前结清”的问题上,可以从多个维度进行...
如何选择便荔卡包的优质资方
便荔卡包,顾名思义,是一种基于“便携”和“快捷”的支付方式。它将资金与实体商品或服务捆绑,通过二维码扫描即可完成交易。这种模式下,“资方”扮演着至关重要的角色,他们并非传统意义上的投资者,而是为便荔卡...
得物分期:信用背后的潮鞋新玩法
得物的分期付款模式本质上是将消费行为拆解为时间维度的信用博弈。平台通过算法模型对用户进行多维画像,结合交易频次、账户活跃度、社交关系链等数据构建信用评分体系。这种动态评估机制使得分期额度与用户价值呈现...