得物分期提现:信用额度的灵活运用
得物分期的核心逻辑在于将商品价值拆解为时间维度的支付单元,其提现本质是用户信用额度的动态转化。当用户选择分期付款时,平台通过风控模型评估其信用等级,将授信额度转化为可支配的消费能力。这种转化并非传统意...
便荔卡取现等待放款期间安全吗?
便荔卡取现等待放款,这对于急需资金的用户来说往往是一个煎熬的阶段。 很多人会担心这期间资金是否安全,能否顺利到账。 本质上,便荔卡取现的风险在于平台本身的信誉和运营机制,而非“等待放款”这个过程本身...
得物:潮流电商的创新与变局
得物平台的崛起与潮流文化消费的裂变式增长密不可分。作为国内首个聚焦潮流文化的垂直电商,其用户画像呈现出鲜明的Z世代特征:70%用户年龄在25岁以下,月均活跃时长超40小时。这种深度绑定并非偶然,而是基...
便荔卡包还款时间详解
便荔卡包的还款时间设计本质上是金融产品生命周期管理的核心环节。其核心逻辑在于通过账单日与还款日的时间差构建资金周转空间,通常以20-50天的免息期为基准。这种设计既满足用户短期资金调配需求,又通过利息...
分期乐为何难借钱?揭秘背后风控逻辑
“分期乐额度为什么借不出来”这个问题,并非单纯因为“风控”或“资质”单一的原因,而是一个复杂信用评估体系的体现,核心在于其业务模式本身的特性。分期乐作为一款专注于小额消费信用的产品,其核心价值在于“先...
分期乐新用户如何提额
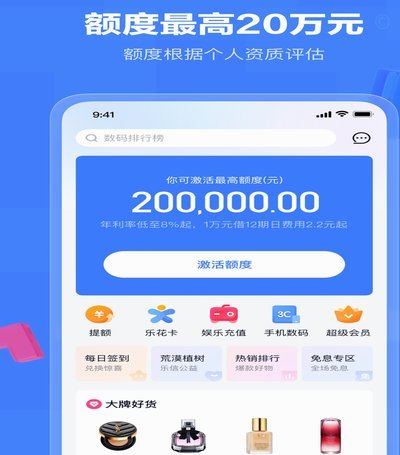
分期乐新用户提额,并非一蹴而就的简单操作,而是建立在稳健的消费习惯和良好的信用表现之上的长期积累。对于刚加入平台的用户而言,提额的核心在于理解分期乐的运作机制,并围绕这些机制构建一套适合自身情况的“提...
花呗套现风险大吗?操作需谨慎
“套付款”本质上是对金融工具资金属性和结算周期机制的滥用行为。从专业财务风险的角度审视,这种操作链条从一开始就构筑在极不稳定的地基之上,其可靠性为零。用户试图利用花呗这种消费信贷工具进行非消费用途的资...
如何安全申请白条借款?你需要了解的信用条件和门槛
白条借款,作为一种新兴的消费信贷模式,近年来炙手可热。它以其便捷的申请流程、快速的资金发放以及相对较低的利息吸引了大量年轻消费者的目光。但“白条借款怎么借”不仅仅是表面上的操作技巧,更涉及到对自身信用...
微信风控升级:分付套现如何应对
微信支付体系的信用机制正在经历结构性调整,近期部分用户反馈的"分付套现"行为已引发系统风控升级。这种操作本质上是通过拆分交易、虚增消费频次等方式,将信用额度转化为可提取的现金价值。系统监测到异常资金流...
分期乐额度如何查看?手机App及官方查询方法全攻略
了解分期乐额度,首先需要明确的是,这是一个基于用户信用评估的网络消费金融服务平台。查看您的分期乐额度,其实并不复杂,但通常会受到多种因素的影响,包括但不限于信用评分、历史还款记录以及您在平台上的活动情...